Аннотация:
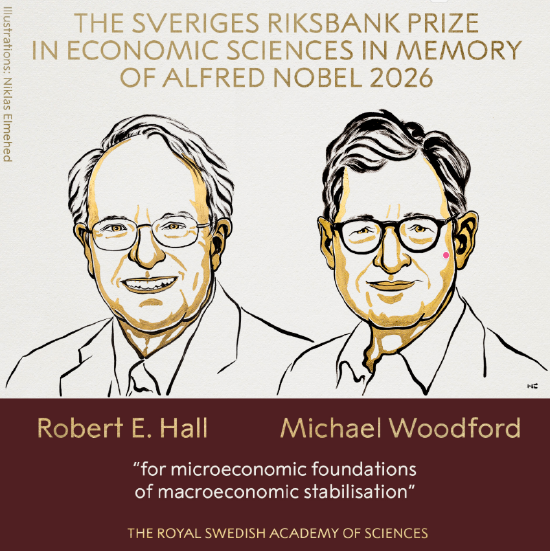
12 октября Шведская королевская академия наук объявила, что Нобелевская премия по экономике 2026 года будет присуждена американским экономистам Роберту Э. Холлу и Майклу Вудфорду в знак признания их теоретической основы некейнсианской макроэкономики. Исследования двух экономистов способствовали изменениям в методах анализа макроэкономической политики, что позволило экономистам объяснить взаимосвязь между процентными ставками, потреблением, инфляцией и бизнес-циклами, начиная с микрорешений домохозяйств и предприятий. Соответствующие теории сейчас широко используются в процессе разработки политики центральными банками и финансовыми органами по всему миру.
Нефтяной кризис ставит под угрозу традиционную экономическую теорию
Почему центральные банки часто снижают процентные ставки, когда экономический рост замедляется? Почему повышение процентных ставок становится основным инструментом политики, когда инфляция вышла из-под контроля?
Эта, казалось бы, знакомая экономическая политика затрагивает вопрос, который экономическое сообщество изучает уже почти столетие: как правительству и центральному банку следует регулировать экономику, чтобы избежать серьезной рецессии и продолжающейся инфляции?
Эта проблема восходит к экономисту Джону Мейнарду Кейнсу. Он утверждал, что спрос домохозяйств и бизнеса на товары и услуги не всегда автоматически соответствует производственному потенциалу экономики. Когда спрос недостаточен, компании сокращают производство, уровень безработицы растет, а экономика впадает в рецессию; когда спрос слишком высок, производственные мощности не могут удовлетворить потребительские и инвестиционные потребности, и инфляция может ускориться. Таким образом, правительство может стимулировать спрос, увеличивая расходы, снижая налоги и т. д., а центральный банк может влиять на экономическую активность, регулируя процентные ставки.
Традиционные кейнсианские модели в основном полагаются на исторические статистические взаимосвязи между макроэкономическими переменными, такими как взаимосвязь между безработицей и инфляцией, а также взаимосвязь между доходами домохозяйств и потреблением.
Однако нефтяной кризис 1970-х годов перевернул некоторые предположения, на которых основывались эти модели.
Поскольку цены на энергоносители резко растут, многие экономики одновременно
Qualcomm
инфляция, высокий уровень безработицы и застой экономического роста. Согласно простой зависимости в традиционных моделях, рост безработицы обычно должен сопровождаться падением инфляции, но реальность такова, что оба этих показателя ухудшаются одновременно. Таким образом, первоначальная политика экономической стабилизации столкнулась с проблемами. Несвоевременные меры стимулирования не только не смогут решить проблемы экономики, но и могут привести к дальнейшему росту инфляции.Экономисты постепенно осознали, что простого наблюдения за статистической взаимосвязью между инфляцией, безработицей и потреблением уже недостаточно для объяснения сложных экономических изменений. Чтобы понять макроэкономику, необходимо пересмотреть то, как каждое домохозяйство и бизнес принимают экономические решения.
Идея обратного исследования Холла: потребление домохозяйств невозможно предсказать заранее
В макроэкономических исследованиях потребление домохозяйств всегда является одной из наиболее важных переменных.
Традиционная теория обычно утверждает, что
по мере увеличения доходов домохозяйства потребление соответственно увеличивается
. Но экономисты обнаружили, что потребительское поведение домохозяйств в действительности гораздо сложнее. Например, даже если доход домохозяйства не увеличится в этом году, оно может заранее увеличить потребление, если ожидает, что его доход значительно увеличится в ближайшие несколько лет. В свою очередь, даже если текущий доход высок, домохозяйства могут решить откладывать больше, если они опасаются будущей безработицы.Это означает, что потребление определяется не только текущими доходами, но и суждениями людей о будущем.
Проблема в том, что ожидаемые будущие доходы сложно наблюдать и измерять напрямую. Экономисты долгое время искали индикаторы, которые могли бы отразить ожидания домохозяйств, в надежде предсказать изменения в потреблении, но всегда было трудно добиться удовлетворительных результатов.
В 1978 году Холл предложил другую исследовательскую идею. Он считает, что если домохозяйства действительно организуют потребление, основываясь на ожиданиях будущих доходов, то текущие уровни потребления фактически отражают информацию, которой располагают домохозяйства. Только когда появится новая информация, которая изменит суждения домохозяйств о будущем, потребуется корректировка планов потребления. А по-настоящему новую информацию невозможно предсказать до ее появления.
Из этого Холл пришел к, казалось бы, парадоксальному выводу:
Если теория верна, то изменения в самом потреблении домохозяйств не должны быть систематически предсказуемы заранее.
Это меняет направление исследовательского вопроса. Экономистам больше не нужно искать индикаторы, которые могут точно предсказать изменения в потреблении, а могут проверить, могут ли существующие переменные систематически предсказывать будущие изменения в потреблении. Исследования Холла предоставили важную эмпирическую поддержку этой теории и установили ориентир для последующих исследований потребления.
В 1982 году он и экономист Фредерик Мишкин провели исследование с использованием микроданных домохозяйств и обнаружили, что потребительское поведение около 80% домохозяйств в выборке соответствовало соответствующим теориям, в то время как остальные домохозяйства были ближе к тому, чтобы полагаться на текущие доходы для поддержания ежедневных расходов.
Эти результаты помогают экономистам понять, почему одна и та же фискальная или монетарная политика по-разному влияет на разные домохозяйства.
Вудфорд строит новую модель: почему управление ожиданиями центрального банка так важно?
Если Холл помог экономистам понять, как домохозяйства принимают решения о потреблении, то Вудфорд пошел еще дальше
интегрируя ожидания домохозяйств, корпоративное ценообразование и политику процентных ставок центрального банка в единую макроэкономическую структуру
.В 2003 году Вудфорд опубликовал работу, в которой систематически развивалась новая кейнсианская теория. Макромодель, основанная на микроэкономике, стала важной моделью для последующих исследований.
По своей сути эта модель рассматривает макроэкономику как результат взаимодействия большого количества домохозяйств и предприятий. Домохозяйства принимают решения о потреблении и сбережениях на основе ожиданий доходов и процентных ставок, компании определяют отпускные цены на товары на основе производственных затрат, рыночного спроса и будущих ценовых ожиданий, а центральный банк влияет на это поведение посредством политики процентных ставок.
Одним из важных понятий является естественная процентная ставка, то есть уровень процентной ставки, который не стимулирует и не сдерживает экономическую активность.
Когда политическая процентная ставка ниже естественной процентной ставки, могут стимулироваться заимствования и текущее потребление; когда политическая процентная ставка превышает естественную процентную ставку, потребление и инвестиционный спрос могут подавляться. Но исследование Вудфорда далее указывает на то, что влияние центральных банков на экономику не ограничивается текущим уровнем процентных ставок.
То, как люди верят в изменение процентных ставок в будущем, также может повлиять на сегодняшние экономические решения
.Например, если компания ожидает, что производственные затраты и цены на другие товары в будущем вырастут, она может заранее скорректировать цены, даже если текущие затраты не увеличились значительно. Решения о сбережениях и потреблении также могут измениться заранее, если домохозяйства ожидают более низких процентных ставок в будущем. Поэтому то, сможет ли центральный банк четко и достоверно объяснить рынку цели своей политики и будущие действия, играет важную роль в стабилизации экономических ожиданий.
Это также обеспечивает теоретическую основу для того, чтобы современные центральные банки могли придавать большое значение политическим заявлениям, прогнозам по процентным ставкам и инфляционным ожиданиям.
От стагфляции 1970-х годов до современных центральных банков: что случилось с политикой экономической стабилизации?
Еще одним важным преимуществом модели Вудфорда является то, что она
помогает экономистам различать различные последствия изменений спроса и шоков предложения на экономику.
Например, когда цены на нефть внезапно растут, производственные затраты компаний увеличиваются, и экономика может быть в состоянии производить меньше товаров и услуг. Даже если потребители не увеличат расходы, экономический спрос может оказаться слишком высоким по сравнению с сокращением производственных мощностей, что приведет к росту инфляции. В этом случае простое стимулирование потребления может еще больше расширить дисбаланс между спросом и предложением, а повышение процентных ставок и умеренное подавление спроса могут помочь контролировать инфляцию.
Вудфорд использует такие понятия, как разрыв выпуска, для сравнения фактического экономического выпуска с уровнями естественного выпуска, предоставляя аналитический инструмент для оценки того, является ли экономический спрос слишком сильным. Эта основа позволяет политикам более систематически анализировать последствия роста цен на энергоносители, сбоев в цепочках поставок и других внешних потрясений.
Шведская королевская академия наук отметила, что новая кейнсианская модель широко используется центральными банками и финансовыми ведомствами по всему миру и сыграла важную роль в реагировании на эпидемии и энергетические кризисы в последние годы. Конечно, эти модели не устраняют рецессии и инфляцию и продолжают развиваться по мере изменения экономической среды. Центральным банкам разных стран необходимо скорректировать соответствующие модели, исходя из их собственных экономических структур.
Далеко идущие изменения, вызванные исследованиями Холла и Вудфорда, заключаются в создании набора аналитических методов макроэкономической политики, начиная с микроповедения: понимая, как потребляют домохозяйства, как компании устанавливают цены и как люди формируют ожидания на будущее, мы можем определить, как процентные ставки и фискальная политика повлияют на всю экономику.
Сегодня, когда центральные банки обсуждают естественную процентную ставку, разрыв выпуска, инфляционные ожидания и будущую траекторию процентных ставок, за ними стоит теоретическая основа, которую помогли создать два лауреата.
Комментарии