
Аннотация:
Хотя общий масштаб обращения стейблкоинов почти не увеличился с 2026 года, частота его использования и объем транзакций в сфере платежей значительно возросли. Последние данные компании Allium, занимающейся анализом данных блокчейнов, показывают, что за первые девять месяцев 2026 года объем платежей в стейблкоинах достиг 482 миллиардов долларов США, что на 45% больше, чем в прошлом году; за тот же период количество платежей увеличилось на 71%, превысив 1 миллиард. Это показывает, что рынок стейблкоинов претерпевает примечательные изменения: движущей силой развития отрасли становится больше фактическое использование существующих стейблкоинов, а не просто расширение масштабов выпуска.
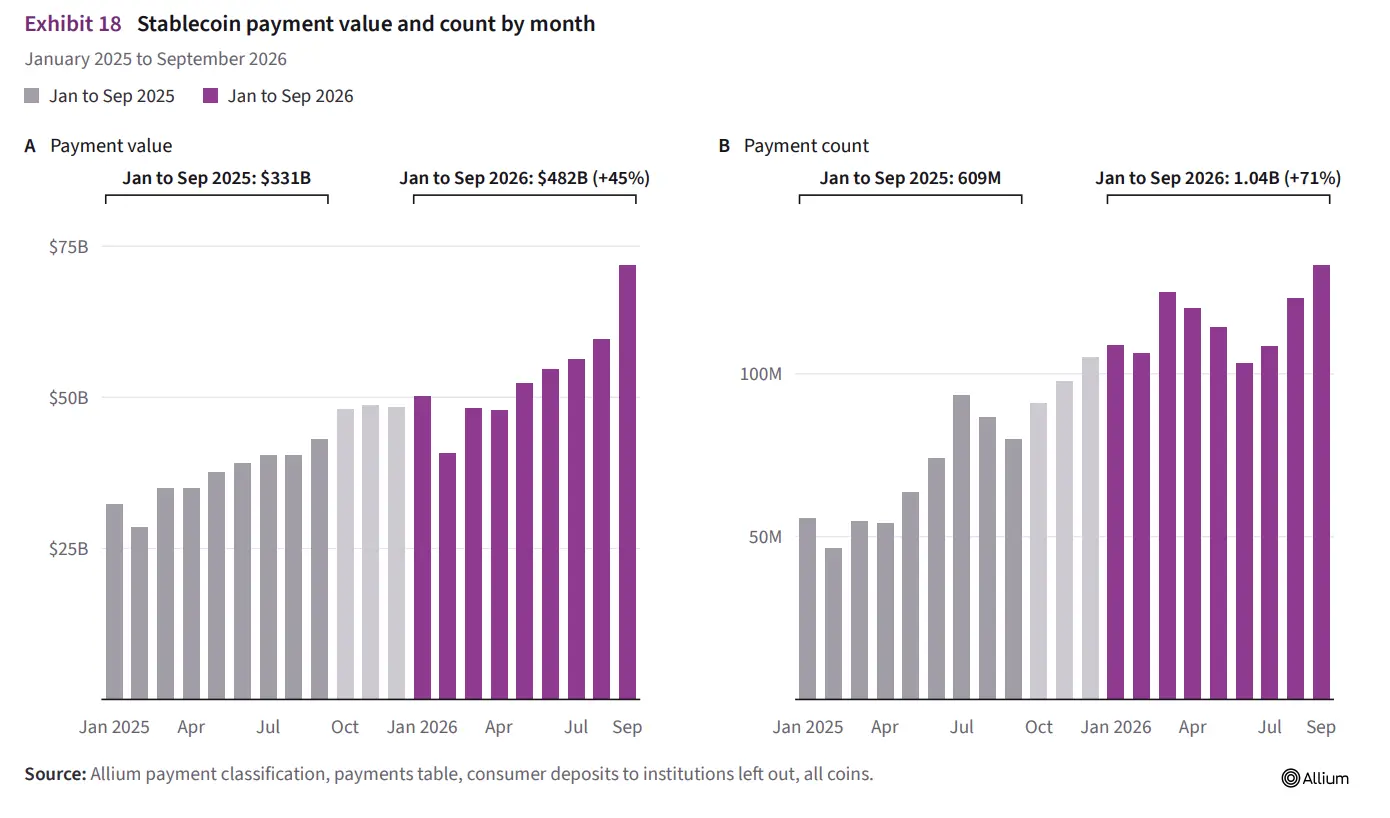
Согласно отчету CoinDesk от 18 октября, по состоянию на конец сентября 2026 года общий мировой оборот стейблкоинов составил примерно 305 миллиардов долларов США, увеличившись всего на 0,4% с начала года. Напротив, как сумма платежей в стейблкоинах, так и количество транзакций достигли быстрого роста. В то же время важные компании в традиционной платежной индустрии, такие как Visa, Mastercard и Stripe, ускоряют интеграцию стейблкоинов с банковскими картами, трансграничными денежными переводами и системами управления корпоративными фондами, пытаясь более естественным образом интегрировать цифровые доллары в существующую финансовую инфраструктуру.
Стейблкоины — это класс криптоактивов, которые пытаются поддерживать свою стоимость относительно стабильной по отношению к бумажным валютам, таким как доллар США. Если взять в качестве примера стейблкоины в долларах США, их эмитенты обычно поддерживают стоимость токена с помощью таких механизмов, как резервные активы, поэтому его цена не колеблется так часто, как криптовалюты, такие как Биткойн. Стейблкоины можно не только передавать через блокчейн, но также использовать для расчетов на торговых платформах, трансграничных переводов средств и некоторых реальных платежных сервисов.
В прошлом рост размера рынка стейблкоинов часто рассматривался как важный индикатор развития отрасли, поскольку большее количество токенов в обращении обычно означало больше средств, доступных на рынке для торговли и расчетов. Однако данные Allium на этот раз показывают, что фактическая платежная активность стейблкоинов может продолжать расти, в то время как масштабы выпуска практически стагнируют. Другими словами, рынок не обязательно требует выпуска большего количества стейблкоинов, но может также расширить платежный бизнес за счет увеличения частоты использования существующих токенов.
Эта тенденция особенно важна для традиционных платежных компаний. Уже давно существуют явные инфраструктурные различия между криптовалютными платежами и традиционными финансовыми системами. Даже если у пользователей есть стейблкоины, им, возможно, придется конвертировать их в законную валюту на своих банковских счетах, прежде чем они смогут завершить ежедневное потребление или отправить деньги другим через традиционные платежные каналы. Предприятиям может потребоваться отдельно управлять банковскими счетами, кошельками с криптовалютами, транзакциями блокчейна и законными процессами расчетов в валюте.
Сегодня платежные компании пытаются интегрировать эти ссылки, чтобы пользователям и продавцам не приходилось создавать полностью независимую финансовую систему для использования стейблкоинов.
Данные показывают, что за первые девять месяцев 2026 года объем потребления банковских карт, связанный со стейблкоинами, достиг 3,9 млрд долларов США, что в 10 раз больше, чем за аналогичный период прошлого года. Среди этих транзакций по банковским картам небольшие покупки на сумму менее 50 долларов США составили 84% прироста количества транзакций. Это показывает, что рост платежей, связанных со стейблкоинами, больше не ограничивается переводами средств между криптовалютными биржами или крупными учреждениями и начал больше проявляться в сценариях ежедневного потребления.
Однако рост масштабов платежей в стейблкоинах по-прежнему следует интерпретировать с осторожностью. Статистика Allium показывает, что по состоянию на конец сентября общая первоначальная сумма переводов стейблкоинов в блокчейне достигла 97,9 триллионов долларов США, но сюда входят различные виды внутренних переводов средств внутри бирж, децентрализованная финансовая деятельность и автоматизированные транзакции. После проверки Allium классифицировала примерно $2,4 трлн из этой суммы как деятельность конечных пользователей, что составляет 2,5% от первоначальной суммы перевода. Статистика платежей компании на сумму 482 миллиарда долларов основана на отфильтрованных соответствующих данных, а не на общей сумме переводов в блокчейне.
Это различие важно. Крупные переводы в блокчейне не обязательно представляют собой реальные транзакции товаров и услуг, а некоторые средства могут неоднократно перемещаться между торговыми платформами, финансовыми протоколами или автоматизированными системами. Следовательно, анализ фактического экономического использования стейблкоинов требует различия между масштабом движения средств в цепочке и суммой, которую конечные пользователи фактически используют для оплаты.
Ряд недавних действий традиционных платежных компаний показывает, что стейблкоины пытаются проникнуть в более зрелую финансовую инфраструктуру.
15 октября Mastercard запустила Глобальную денежную платформу. Этот сервис был разработан в сотрудничестве с инфраструктурной компанией стейблкоинов BVNK и направлен на интеграцию традиционных счетов в фиатной валюте, балансов стейблкоинов, обмена валюты, потребления банковских карт и платежей по банковским счетам через единый интерфейс. Ранее Mastercard приобрела БВНК в августе 2026 года.
Благодаря этой платформе банки и компании, занимающиеся финансовыми технологиями, могут предоставлять клиентам счета, поддерживающие как бумажные валюты, так и стейблкоины, чтобы пользователям не приходилось использовать полностью независимые системы для управления двумя типами средств. Платежные компании Nuvei и Marqeta стали первыми клиентами, интегрировавшими сопутствующие услуги.
Целью этого плана является не требование от обычных потребителей напрямую использовать кошельки с блокчейном для выполнения всех платежей, а использование стейблкоинов в качестве источника средств или инструментов расчетов в существующей финансовой системе. Для пользователей процесс оплаты по-прежнему может сохранять привычную форму счетов и банковских карт; для поставщиков услуг нижний уровень может выбрать подходящий метод перевода средств между традиционной банковской системой и сетью блокчейнов, исходя из фактических потребностей.
Stripe также продвигает аналогичный макет. Компания работает с компанией Plasma, предоставляющей финансовые услуги на блокчейне, над разработкой банковских карт, поддерживающих стейблкоины. Он планирует позволить пользователям использовать балансы в таких валютах, как доллары США, евро, бразильские реалы, мексиканские песо и колумбийские песо, одновременно поддерживая подходящие балансы стейблкоинов.
Согласно плану, объявленному обеими сторонами, пользователи могут платить приоритет из баланса, который соответствует валюте потребления, чтобы уменьшить ненужный обмен валюты. Например, когда пользователи совершают покупки в евро, они могут напрямую использовать свои балансы в евро без необходимости сначала конвертировать средства в другие валюты, а затем проходить дополнительные процессы обмена.
Расширенная инфраструктура банковских карт Stripe в настоящее время охватывает более 30 стран и регионов, и в 2027 году компания планирует расширить охват до более чем 100 стран и регионов. Если этот план будет реализован гладко, ожидается, что стейблкоины достигнут большего числа потребителей через существующие платежные сети и больше не будут ограничиваться группами пользователей, знакомыми с криптовалютой.
Visa вводит стабильную валюту в звено подготовки средств международных платежей.
Visa заявила, что компания Inyo Global, предоставляющая услуги по координации платежей, взяла на себя инициативу по запуску в коммерческую эксплуатацию службы резервного фонда стабильных монет Visa Direct. Благодаря этой услуге платежные компании могут использовать USDC, стабильную валюту доллара США, выпущенную Circle, для предварительной подготовки средств для трансграничных платежей, тем самым уменьшая зависимость от традиционных часов работы банков и окон расчетов.
В традиционном процессе трансграничных платежей средствам может потребоваться пройти через несколько банков или платежных учреждений, а время прибытия будет зависеть от рабочего времени, условий клиринга и связи между финансовыми системами в разных странах. После использования стейблкоинов для подготовки средств поставщики платежных услуг могут заранее подготовить или перевести соответствующие средства в блокчейне, а затем выплатить конечному получателю платежа через традиционные платежные каналы.
Это не означает, что получатель должен хранить криптовалюту. Согласно модели, представленной Visa, стейблкоины в основном используются для подготовки и перевода средств между платежными учреждениями, а конечный получатель платежа по-прежнему может получать средства через обычные платежные каналы. Этот дизайн помогает объединить характеристики круглосуточной работы блокчейна с сетями счетов и платежей традиционных финансовых систем.
Для предприятий этот тип услуг может быть особенно подходящим для предприятий, которым требуются частые трансграничные платежи, например международная электронная коммерция, расчеты с зарубежными подрядчиками, корпоративные платежи в цепочке поставок и услуги денежных переводов для компаний, занимающихся финансовыми технологиями. Компаниям не обязательно полностью отказываться от своих существующих банковских счетов и платежных систем, но у них также есть возможность использовать стейблкоины для улучшения некоторых связей движения капитала.
Патрик Морал, соучредитель и генеральный директор Fipto, парижской компании, предоставляющей корпоративные платежные услуги, считает, что компании надеются интегрировать стейблкоины непосредственно в существующие системы финансовых операций, а не создавать независимую инфраструктуру криптоактивов за пределами традиционной финансовой системы. Он отметил, что для предприятий разница между традиционной валютой и цифровой валютой постепенно уступает место вопросу о том, какой канал оплаты следует использовать для конкретных транзакций.
Эта точка зрения также отражает изменения, происходящие в индустрии стейблкоинов. Ранние приложения криптовалюты обычно требуют от пользователей понимания таких понятий, как кошельки, адреса блокчейна, комиссии за транзакции и управление закрытыми ключами, в то время как сервисы стейблкоинов для предприятий уделяют больше внимания интеграции серверной части. Пользователи могут продолжать совершать операции через банковские счета, корпоративные финансовые системы или банковские карты, а основные средства могут передаваться через блокчейн.
Однако платежи в стейблкоинах по-прежнему составляют лишь небольшую часть мирового платежного рынка.
По оценкам Allium, во втором квартале 2026 года объем потребления банковских карт, привязанных к стейблкоину, будет эквивалентен лишь 0,03% от общего объема платежей Visa, составляющего примерно 4 триллиона долларов США за тот же период. Это означает, что, несмотря на то, что потребление банковских карт, связанных со стейблкоинами, достигло значительного роста в годовом исчислении, их текущая доля на рынке все еще очень ограничена.
Кроме того, стейблкоины не лишены рисков. Стабильность его стоимости зависит от резервных условий эмитента, механизма погашения и доверия рынка; На трансграничный бизнес также могут влиять нормативные требования, правила борьбы с отмыванием денег и правила проверки личности клиентов в разных странах и регионах. Для предприятий внедрение стейблкоинов также требует рассмотрения таких вопросов, как безопасность хранения, риск контрагента, сетевые комиссии и каналы обмена фиатной валюты.
Поэтому увеличение объема платежей стейблкоинами на 45 % не означает, что стейблкоины заменили традиционные банковские карты или банковские переводы. Точнее, эти данные показывают, что стейблкоины все чаще используются для платежей и переводов средств на фоне медленного роста их обращения, в то время как такие компании, как Visa, Mastercard и Stripe, пытаются снизить порог интеграции в традиционную финансовую систему.
Сможет ли эта тенденция сохраниться в будущем, зависит от того, смогут ли стейблкоины сформировать достаточно явные преимущества с точки зрения стоимости, скорости передачи, соответствия требованиям и простоты использования. Если платежные компании смогут позволить пользователям использовать стейблкоины, не меняя существующих потребительских привычек, и в то же время позволят торговцам и финансовым учреждениям совершать расчеты по фондам с меньшими затратами, то сфера применения стейблкоинов может продолжать расширяться.
Судя по текущим данным, фокус развития рынка стейблкоинов смещается от простого расширения масштабов выпуска токенов к повышению фактической эффективности использования средств. Хотя его доля в глобальной платежной системе все еще невелика, сотрудничество между традиционными финансовыми учреждениями и блокчейн-компаниями открывает новые каналы для цифровых активов для ввода ежедневных платежей и управления корпоративными финансами.
Комментарии