Аннотация:
После трех полных лет отслеживания потребительских приложений искусственного интеллекта известная венчурная компания a16z только что выпустила седьмое издание
"100 лучших потребительских приложений искусственного интеллекта"
Список. Что печально, так это то, что этот список по трафику полностью укрепился: в этом выпуске в списке всего 11 новинок, что является рекордно низким показателем.
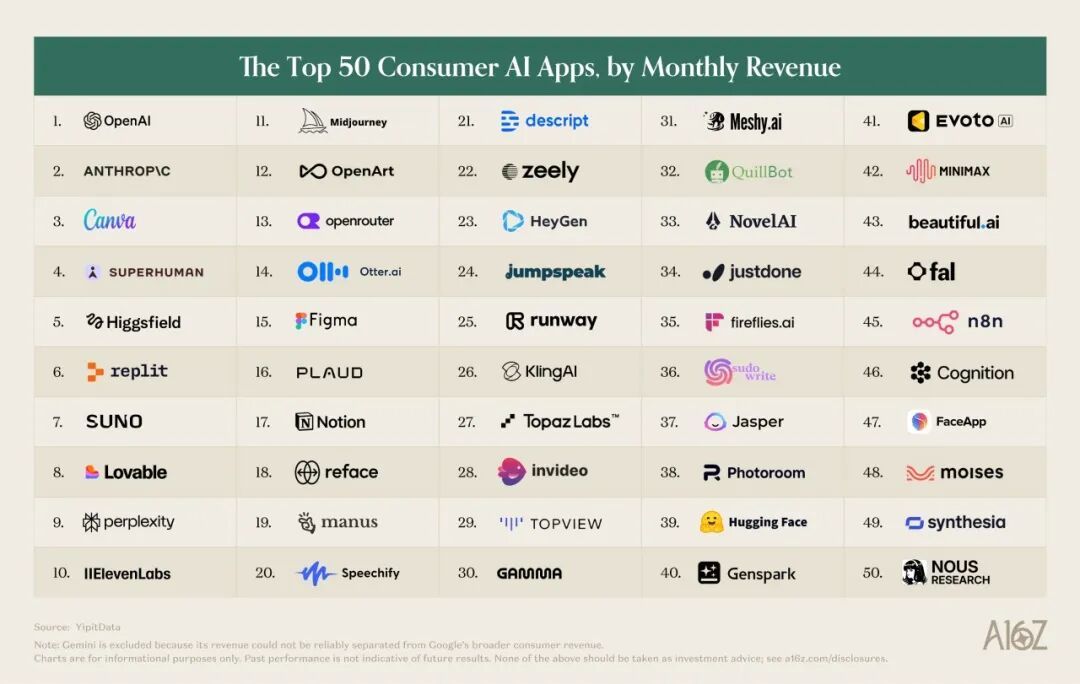
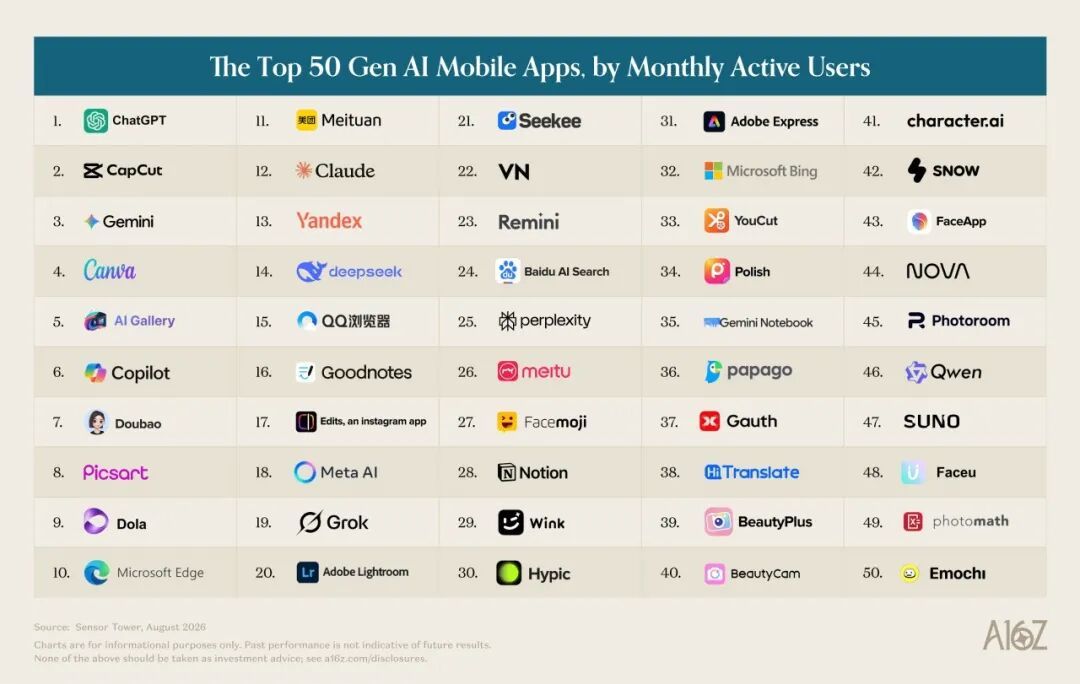
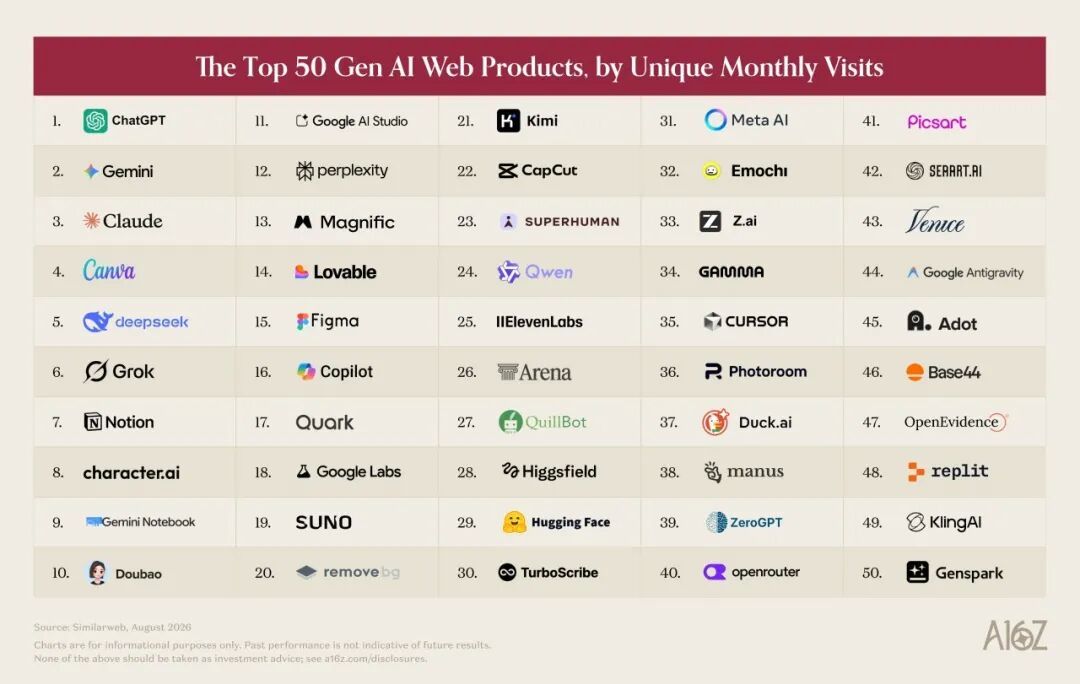
Дело не в том, что самая сильная модель ИИ потеряла свою привлекательность, а в том, что сам показатель «трафика» несколько исказился. Все больше и больше людей начинают незаметно использовать ИИ на настольных компьютерах или в традиционном интернет-программном обеспечении, и такое поведение вообще не войдет в статистический масштаб традиционного веб-трафика.
Чтобы ясно увидеть правду, a16z впервые представил данные о реальном потреблении потребительских кредитных карт США на основе YipitData. Этот список, наполненный реальными деньгами, раскрывает крайне противоречивую и даже жестокую реальность современной индустрии искусственного интеллекта:
ИИ привлек большое количество пользователей, но лишь немногие готовы продолжать платить. Доходы производителей все больше ориентируются на профессиональных пользователей, использующих его для работы. Чтобы выйти из этого тупика, производители ИИ также начали искать новые источники дохода помимо подписки, и началось исследование того, «кто будет платить за ИИ».
Кто поддерживает империю искусственного интеллекта, имея 903 доллара в месяц?
ИИ широко используется, но на удивление поверхностно.
Хотя почти половина американцев утверждают, что использовали ИИ, только 25 % используют его ежедневно. Еще большее беспокойство вызывает то, что по состоянию на август этого года только 4,5% потребителей фактически заплатили за подписку на ChatGPT, Gemini или Claude.
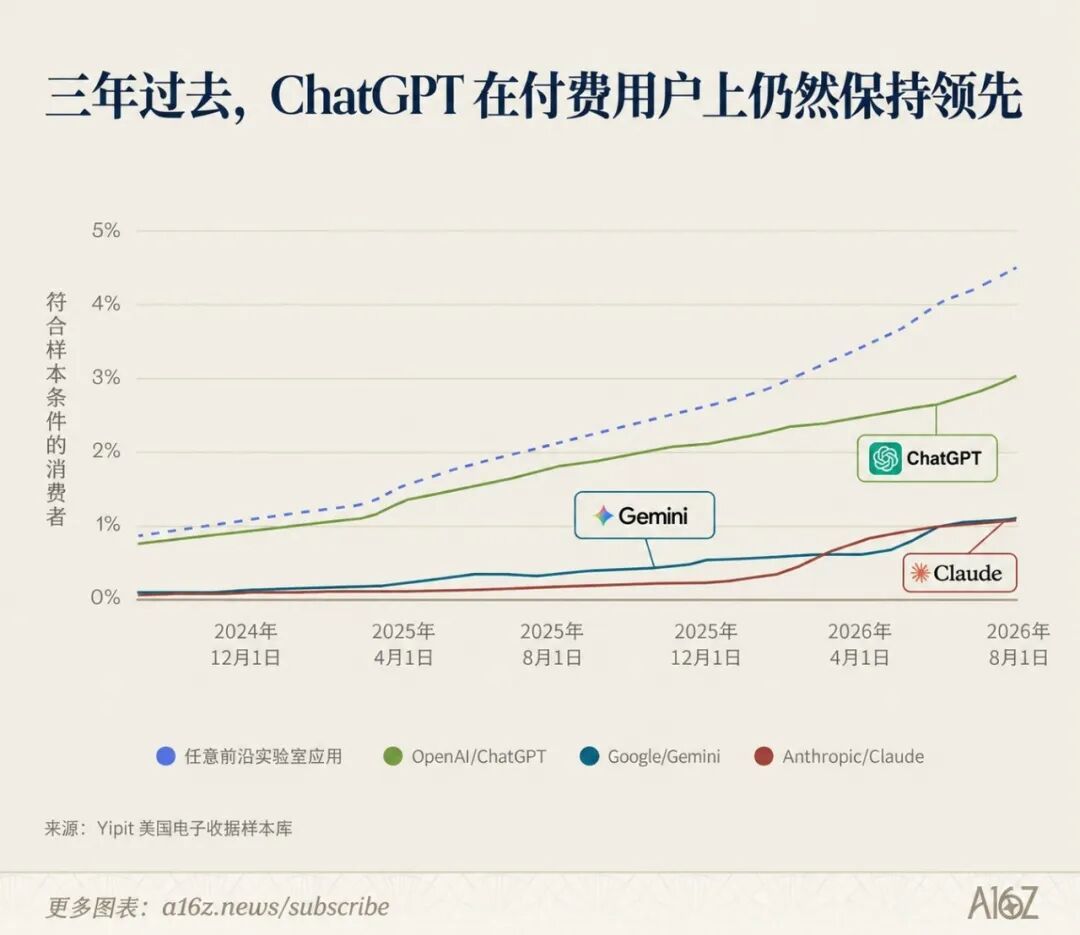
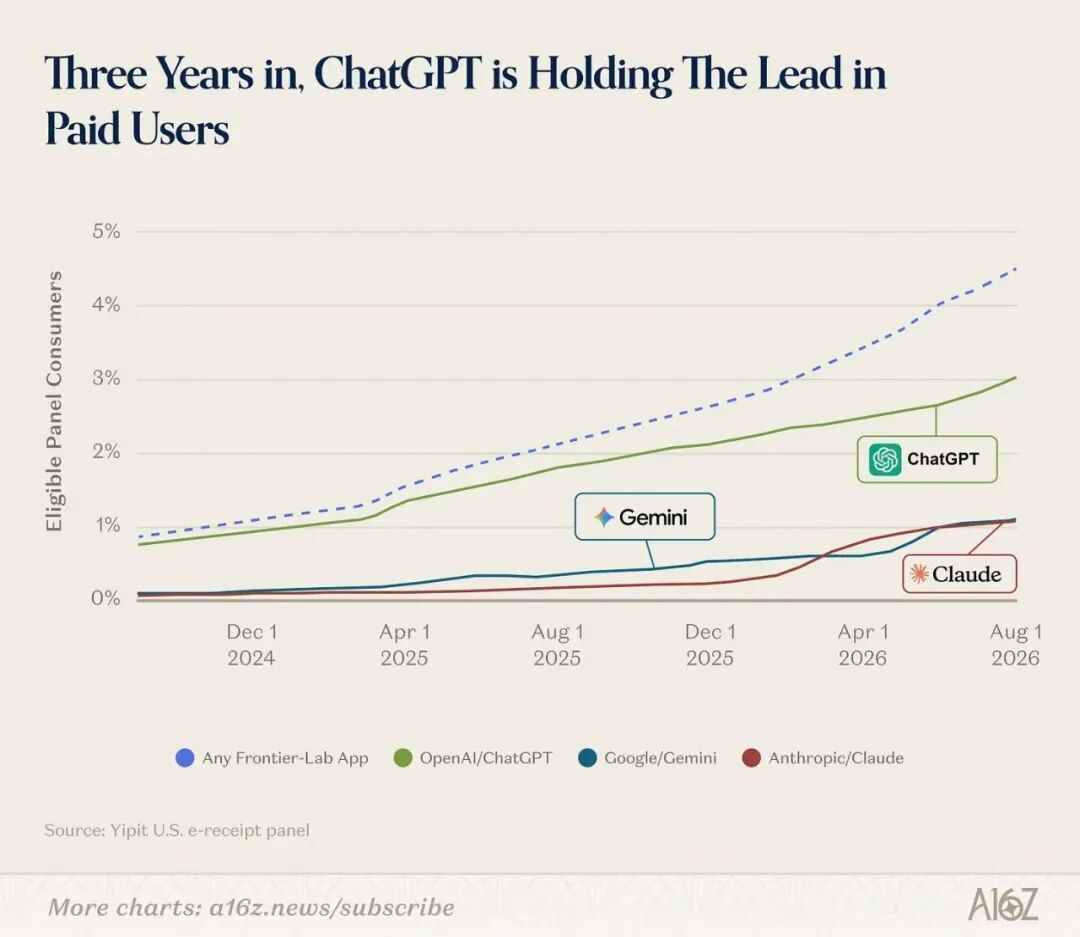
Итак, на кого полагаются эти ИИ-единороги с оценкой в десятки или сотни миллиардов долларов, чтобы поддержать себя?
Ответ: 1% «игроков на супер деньги» на вершине пирамиды.
Данные a16z показывают, что рынок потребления ИИ демонстрирует экстремальное степенное распределение:
Верхние 1% платящих пользователей приносят 19,5% доходов потребительского рынка ИИ, что даже превышает общие расходы 50% нижних пользователей (16,6%)
.Эти пользователи, платящие пирамиду, тратят ошеломляющие 903 доллара США (приблизительно 6054 юаня) на инструменты искусственного интеллекта каждый месяц, и их потребление выросло на 80 % за последние 18 месяцев.
Для сравнения: средний платящий пользователь тратит всего 25 долларов США в месяц, а его бюджет практически не растет.
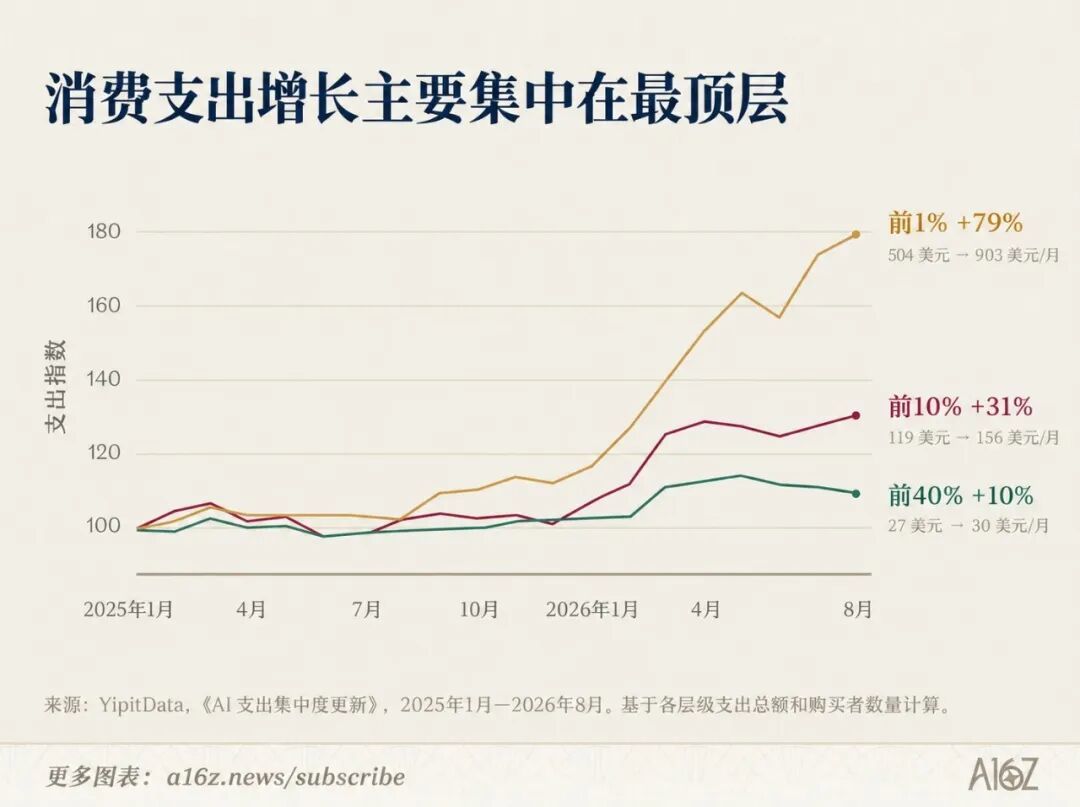
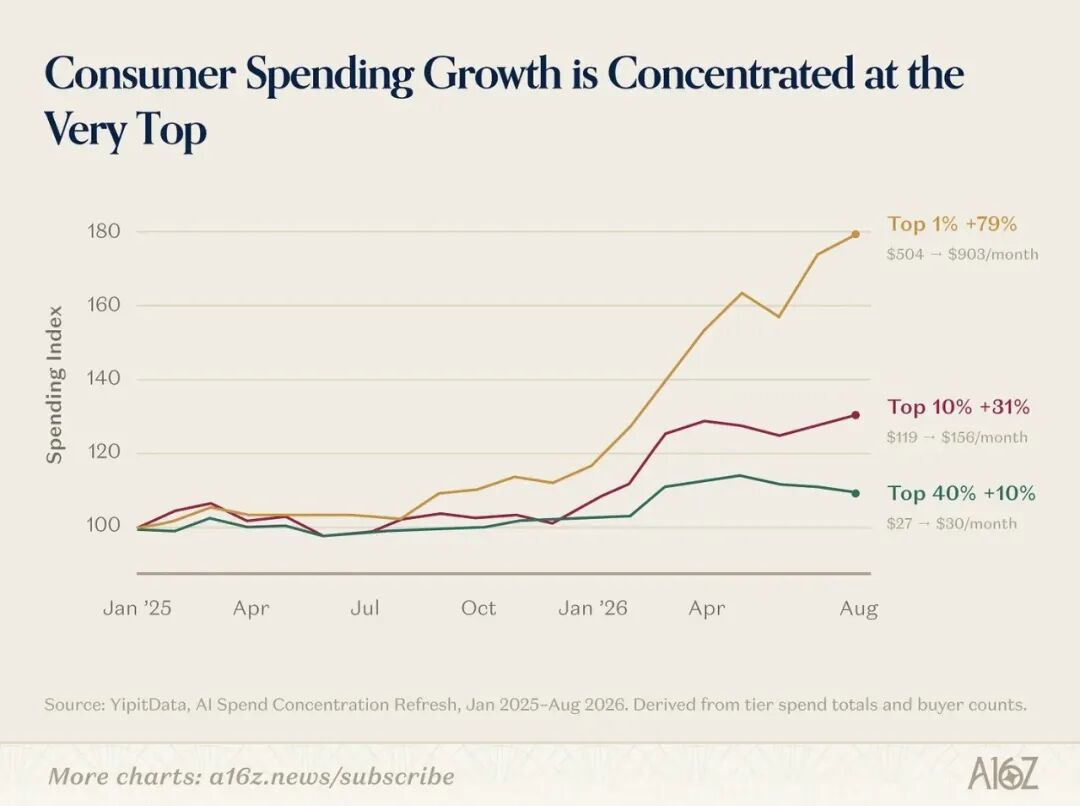
Хотя эти супер-игроки лихорадочно скупают инструменты автоматизации, такие как n8n и Manus, они также тратят большие средства на платформы творческой продуктивности, такие как Higgsfield, Figma и HeyGen.
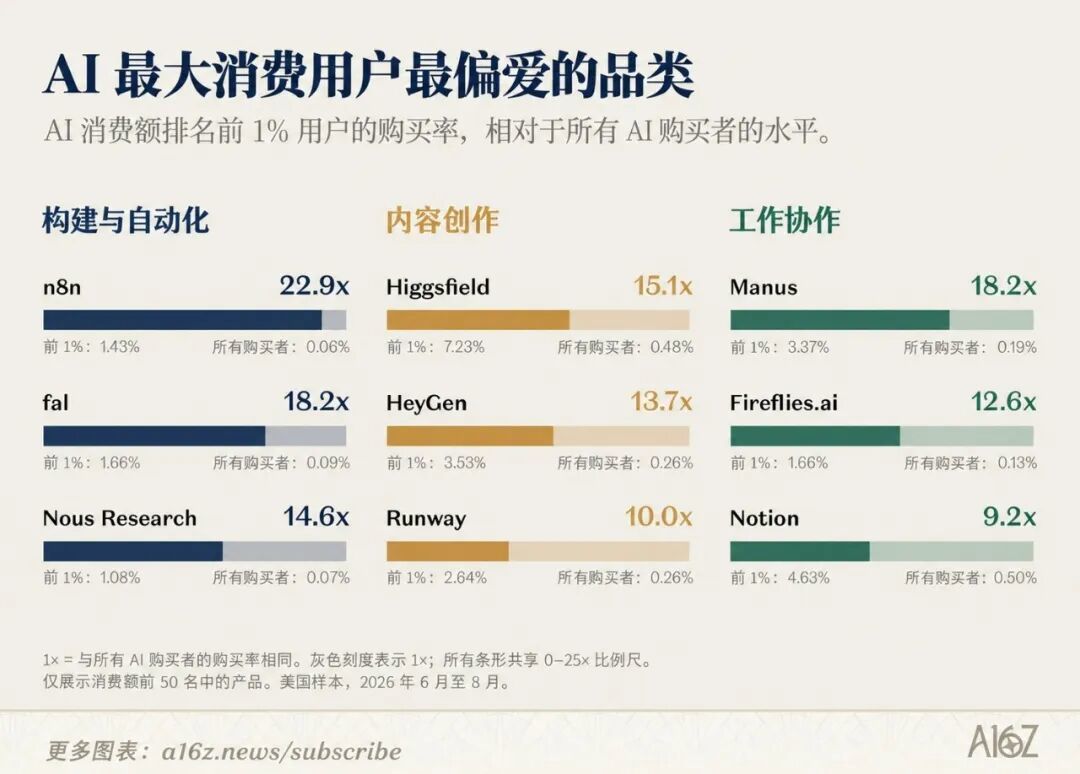
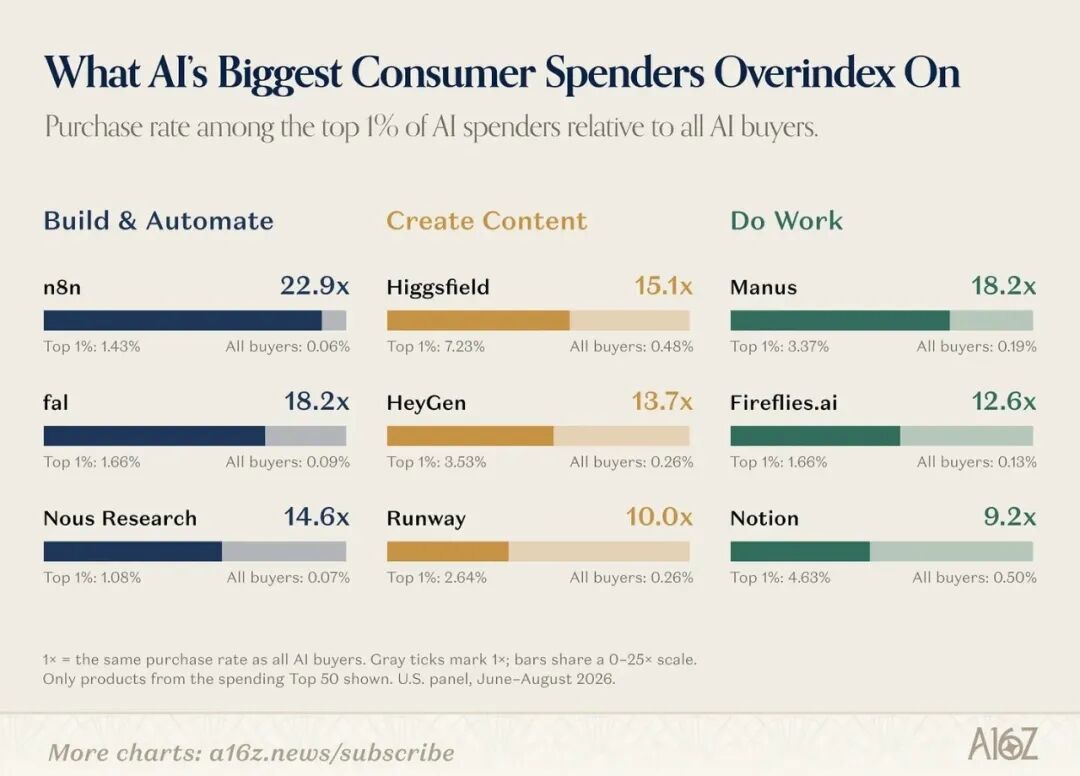
Это также объясняет, почему существует огромная разница между «списком трафика» и «списком доходов»: 29 из 50 крупнейших поставщиков ИИ, ранжированных по реальному потреблению, вообще не фигурируют в списке трафика.
В трех основных списках веб-трафика, мобильной ежемесячной активности и реальных доходов, рассчитанных a16z, одновременно могут находиться только 7 компаний: кроме двух старших братьев ChatGPT и Claude, остальные — это только модельная компания Suno, нативные приложения для искусственного интеллекта Perplexity, Photoroom и старые гиганты Canva и Notion.
Подавляющее большинство звездных продуктов, основанных на бесплатном трафике, невозможно втиснуть в таблицу реального потребления.
После выпуска 127 продуктов за полгода Клод контратаковал «очисткой»
Помимо суперпользователей, массовый рынок по-прежнему остается полем Шуры Большой Тройки.
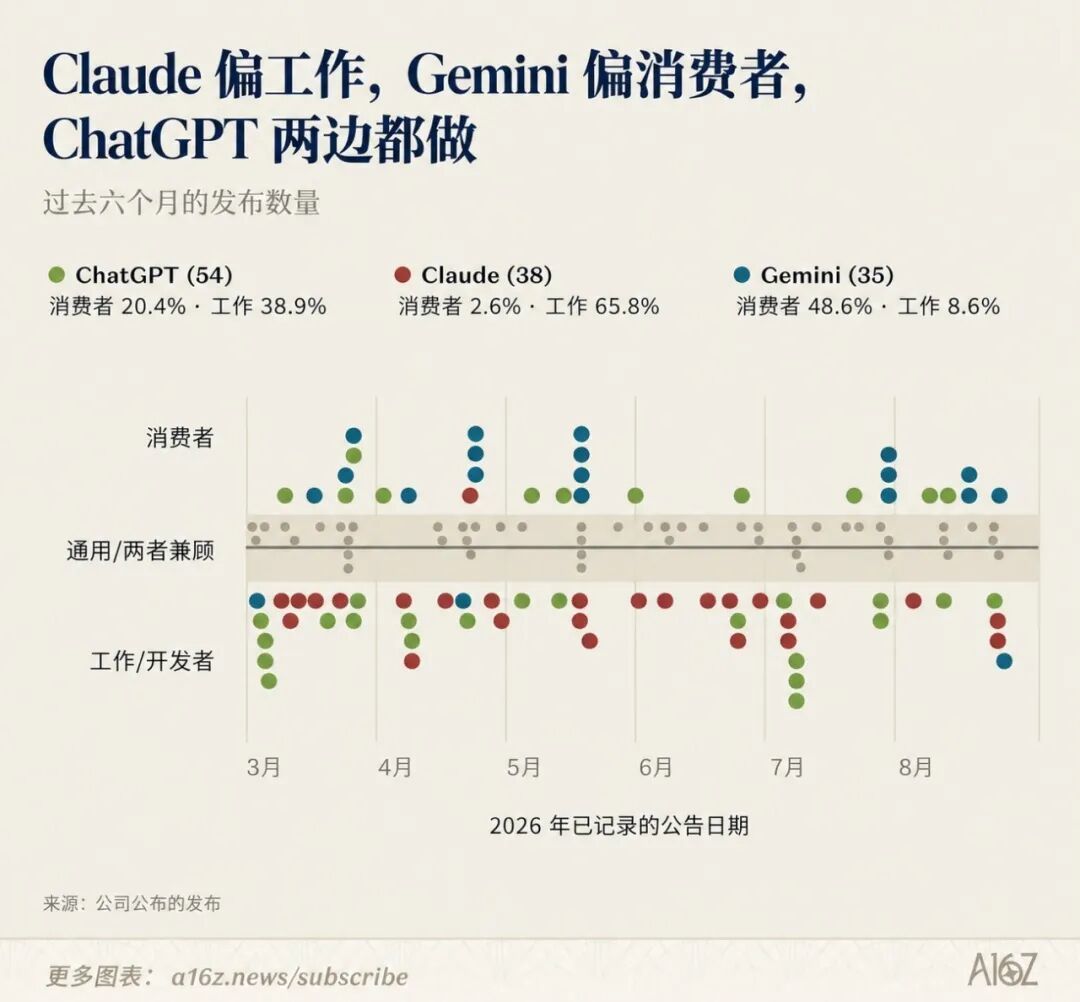
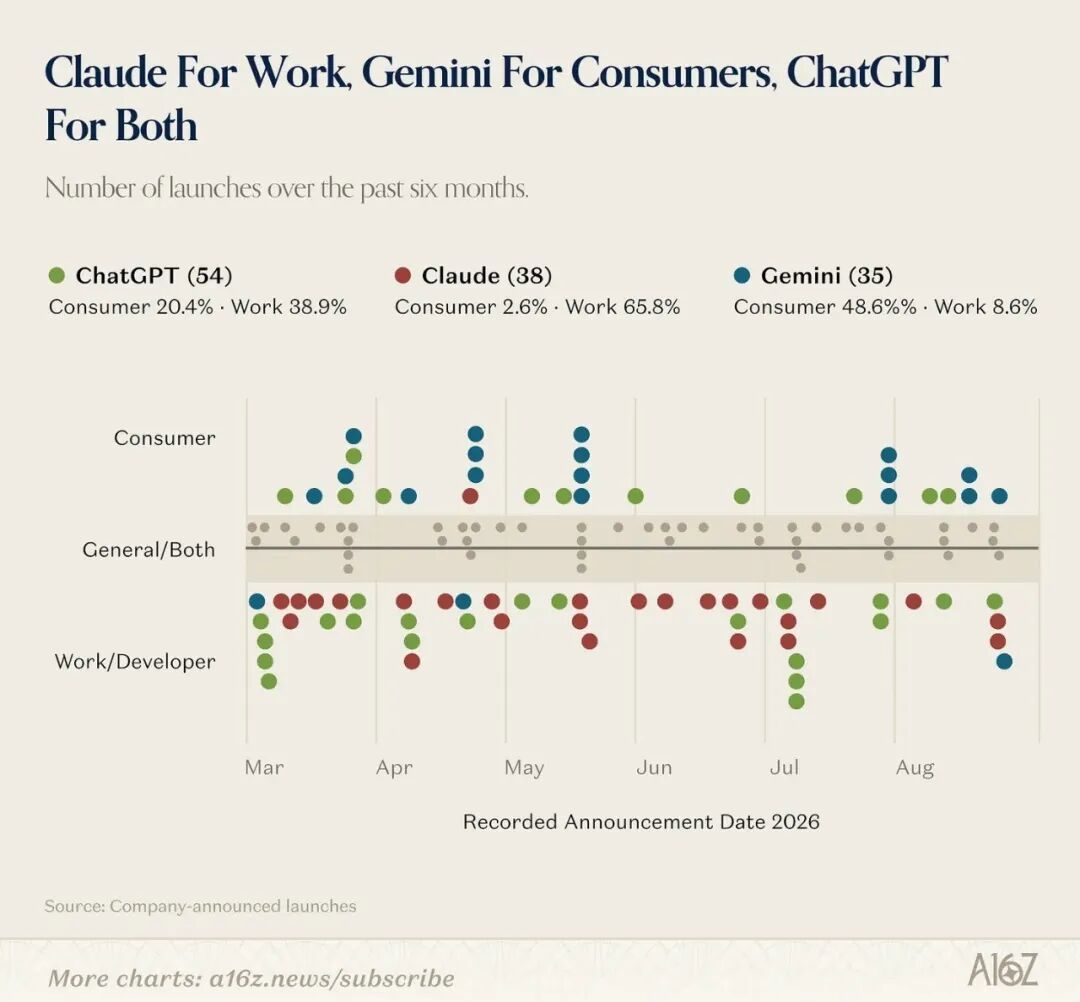
Чтобы конкурировать за пользователей, Anthropic, Google и OpenAI лихорадочно выпустили 127 новых продуктов всего за шесть месяцев.
Нет сомнений в том, что ChatGPT по-прежнему является абсолютным королем.
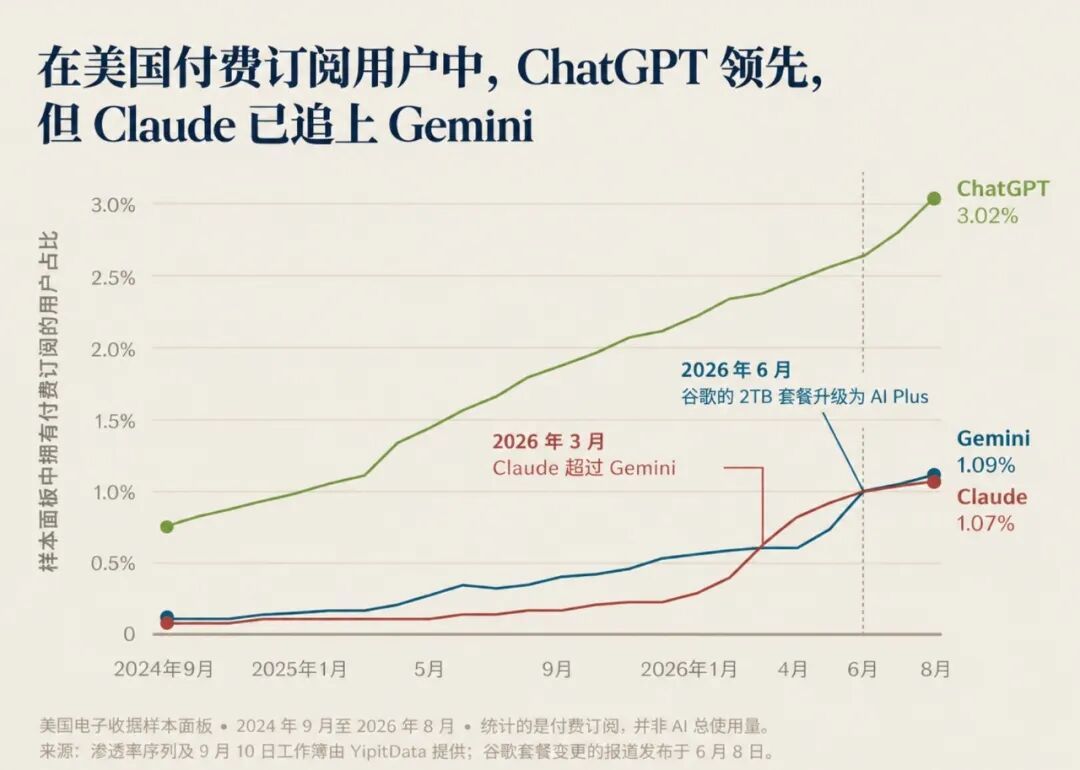
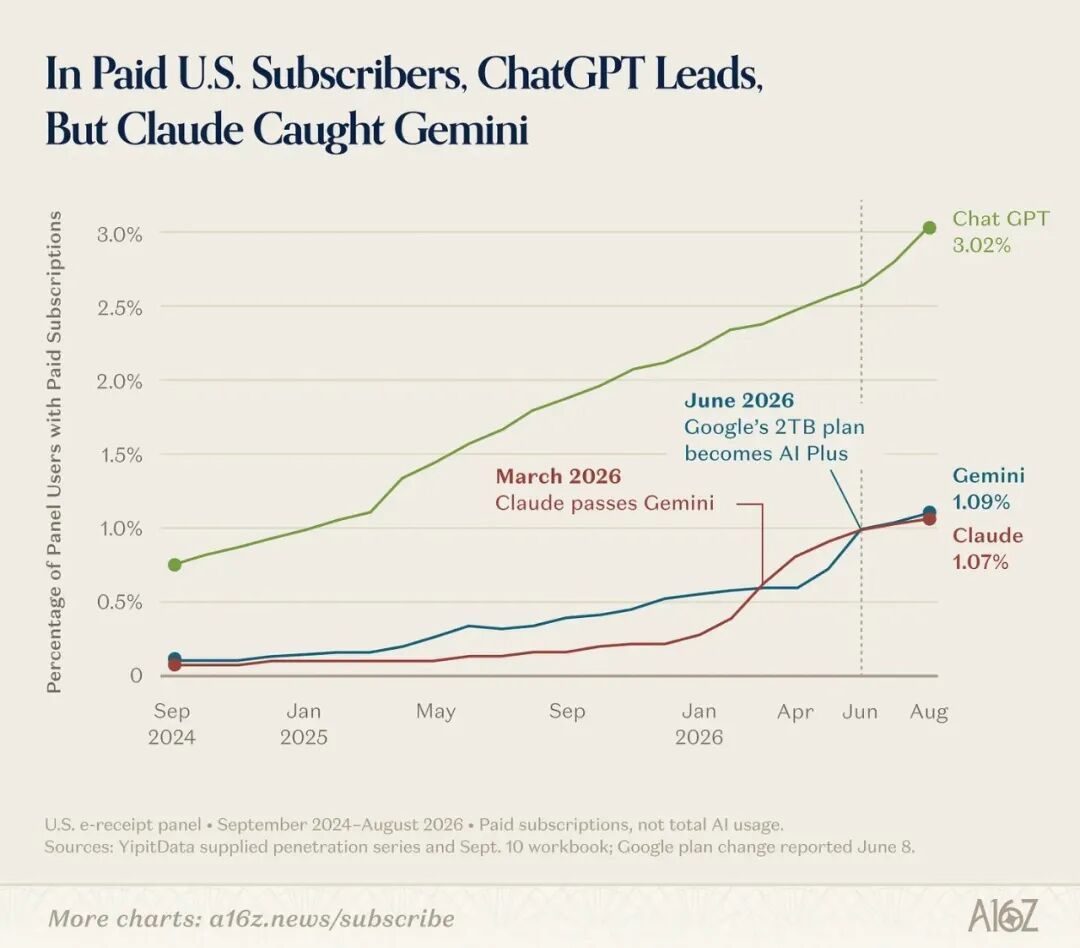
Как в Интернете, так и на мобильных устройствах, его трафик имеет сокрушительное преимущество перед Gemini и Claude (ежемесячная активность на мобильной стороне даже в 14 раз выше, чем у Claude); По количеству платных подписчиков ChatGPT в целых три раза превосходит последние два.
В июле этого года, с выпуском семейства GPT-5.6 (Sol, Terra, Luna) и ChatGPT Work, его двигатель роста снова заработал.
Но самая примечательная переменная — это внезапное появление Клода.
В первой редакции списка в сентябре 2023 года Клод даже не нашел этого человека; теперь он не только значительно увеличил свой трафик, но и ненадолго превзошел Gemini, родившуюся с серебряной ложкой, по количеству платящих пользователей в США в начале этого года.
В конечном счете, стиль игры Anthropic — это одно большое чудо.
В то время как ChatGPT пытался сделать все это (запуск инструментов для личных финансов, поиска работы и даже здравоохранения), а Google ухватился за креативные модели (Lyria 3 Pro, Gemini Omni), Клод почти полностью сосредоточился на просьюмерах (Claude Design, Code Review).
Кроме того, Anthropic дала понять, что никогда не будет трогать рекламу. Благодаря превосходной модели подписки пользователей C-конца становятся важным источником дохода.
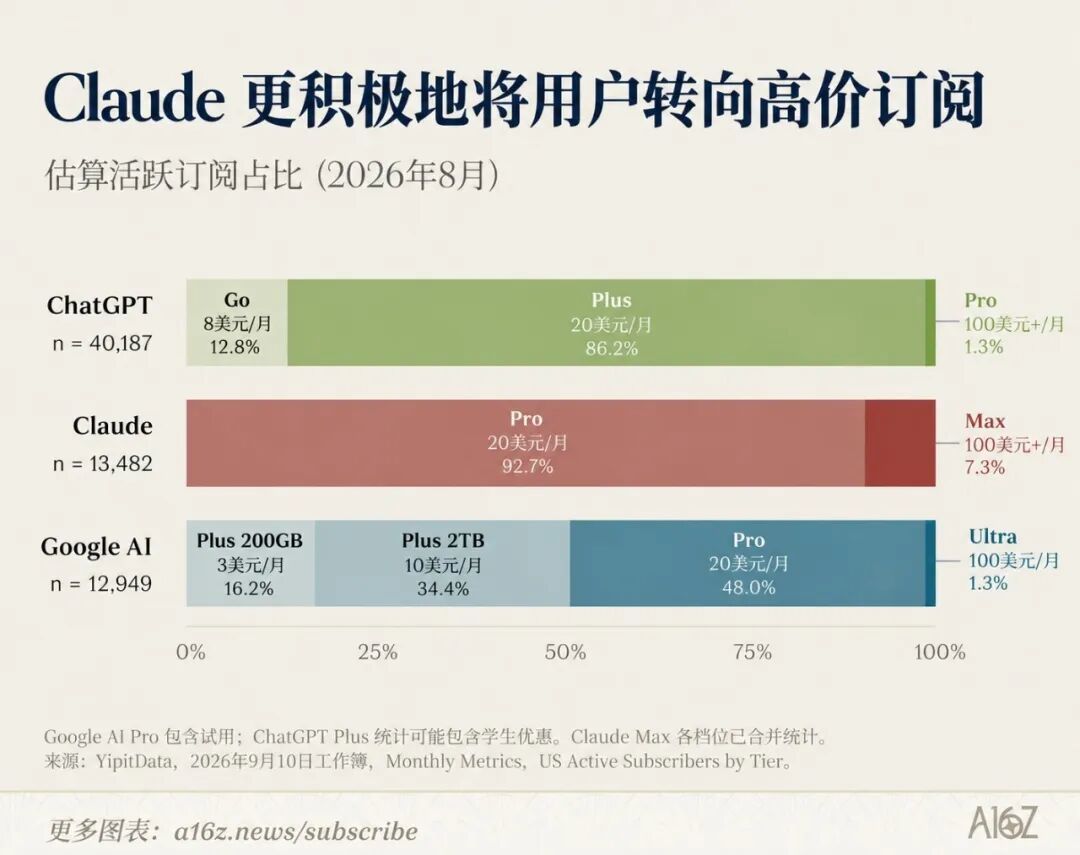
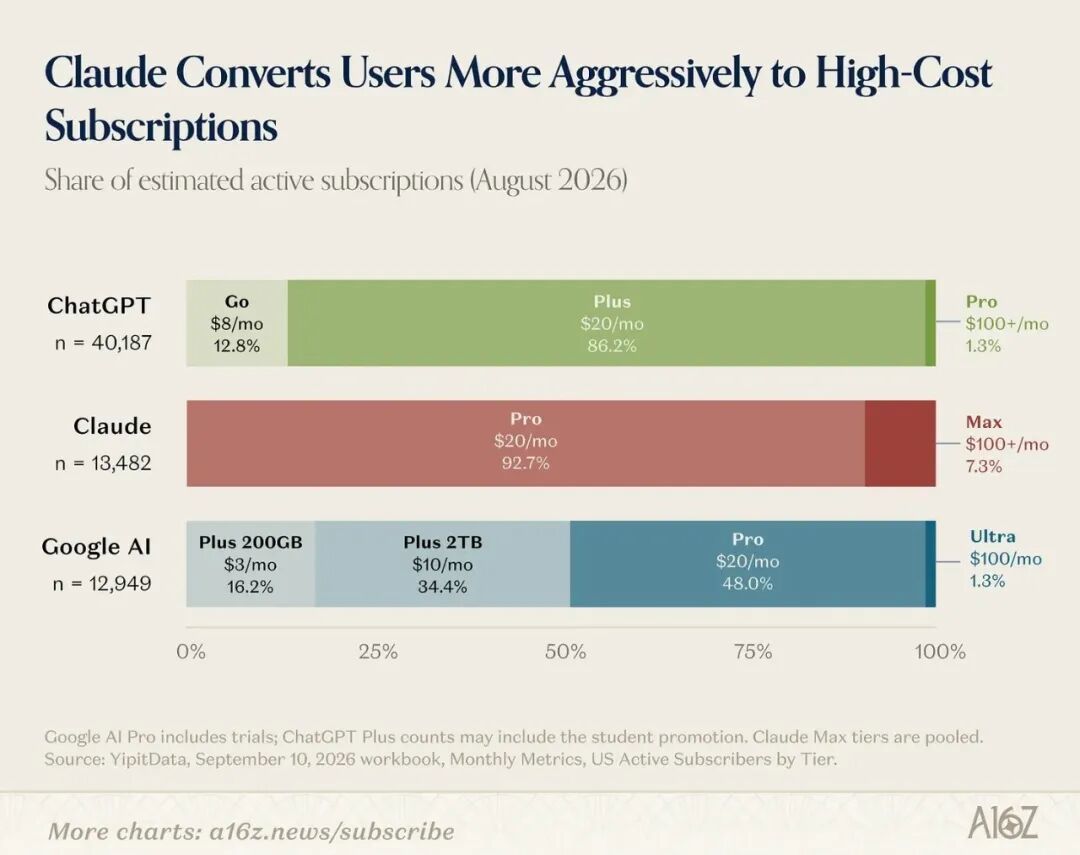
В самом дорогом тарифном плане персональной подписки Клода стоимостью до 100 долларов США в месяц за него заплатили 7,3 % платящих пользователей; для сравнения, коэффициенты конверсии Google и ChatGPT в пакетах с одинаковой ценой составляли всего 1,3% и 1,1% соответственно.
Кроме того, данные показывают, что только 8% подписчиков ChatGPT также подписаны на Claude.
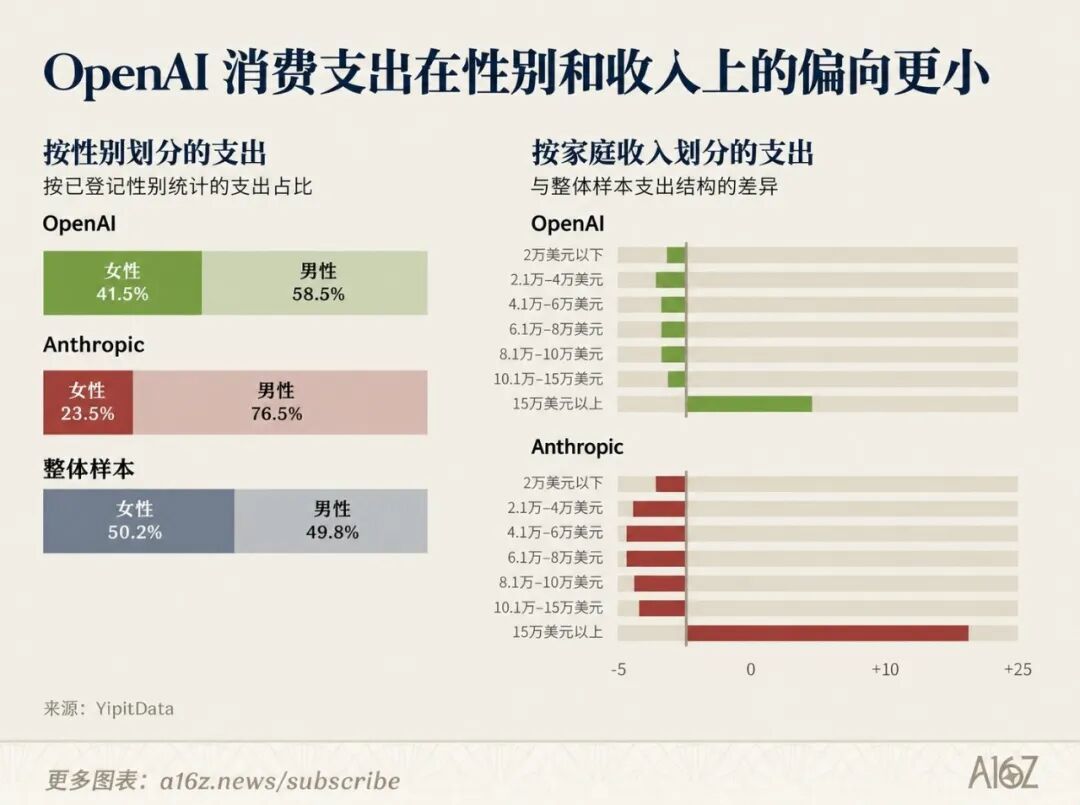
Как стартапам избежать мясорубки крупных компаний?
Когда трафик поглощается ChatGPT, а традиционные гиганты SaaS, такие как Superhuman и Canva, органично внедряют искусственный интеллект в существующие рабочие процессы, жизненное пространство, оставшееся для стартапов, бесконечно сжимается.
Но в тени гигантов выжить невозможно. С этой целью a16z обобщил четыре опыта:
Сначала освойте эксклюзивную дифференцированную модель.
Какой бы мощной ни была общая большая модель, она не может достичь максимального результата в конкретной вертикальной области. Suno (19-е место по трафику, 7-е место по выручке) и ElevenLabs — лучшее тому подтверждение. Для создателей стоит заплатить за уникальный визуальный стиль, звуковую текстуру или собственные обучающие данные.
Во-вторых, раз уж их не победить, присоединяйтесь ко всем.
Популярный редактор кода Cursor (поднялся на 35-е место) поддерживает вызов моделей из нескольких лабораторий. Для пользователей возможность свободно переключаться на наиболее удобную модель под конкретные задачи гораздо приятнее, чем привязка к экосистеме некоего крупного производителя.
Кроме того, проникните в «скрытые уголки», к которым гиганты не хотят прикасаться.
Политика соблюдения требований и вопросы конфиденциальности — это именно то, что мешает стартапам: OpenEvidence, которая фокусируется на медицинской конфиденциальности, проникла в 50–60 % врачебного сообщества США; а те AI-приложения NSFW (контент для взрослых), которые были намеренно исключены из этого списка, на самом деле составляют более 20% списка трафика.
Рынок, на котором гиганты не смеют тонуть ради репутации, является питательной средой для варварского роста.
Наконец, поскольку программный вход занят Google Docs и ChatGPT, давайте займемся физическим входом. Например, записывающее оборудование с искусственным интеллектом Plaud заняло 16-е место в списке потребительских расходов благодаря своей модели «устройство + подписка».
Гиганты тоже обратили на это внимание. Meta поместила Muse в умные очки и даже разработала электронных питомцев с искусственным интеллектом; Приобретение OpenAI компании io Products имеет еще большие амбиции по созданию оборудования, написанного на лицо.
Однако сегодня потребительский ИИ, будь то гигант или стартап, сталкивается с неизбежной проблемой: бизнес-модель слишком одинока.
С одной стороны, в эпоху до появления искусственного интеллекта основная логика Интернета заключалась в том, что «шерсть от овец»: мы смотрим контент бесплатно за счет рекламы. Но в эпоху ИИ стоимость вычислительной мощности крупных моделей поразительно высока, и производители ИИ просто не могут позволить себе тратить деньги в обмен на бесплатный трафик.
Среди 44 продуктов искусственного интеллекта, подсчитанных a16z, 84 % зарабатывают на продаже подписок, а 63 % — на продаже квот на вычислительную мощность.
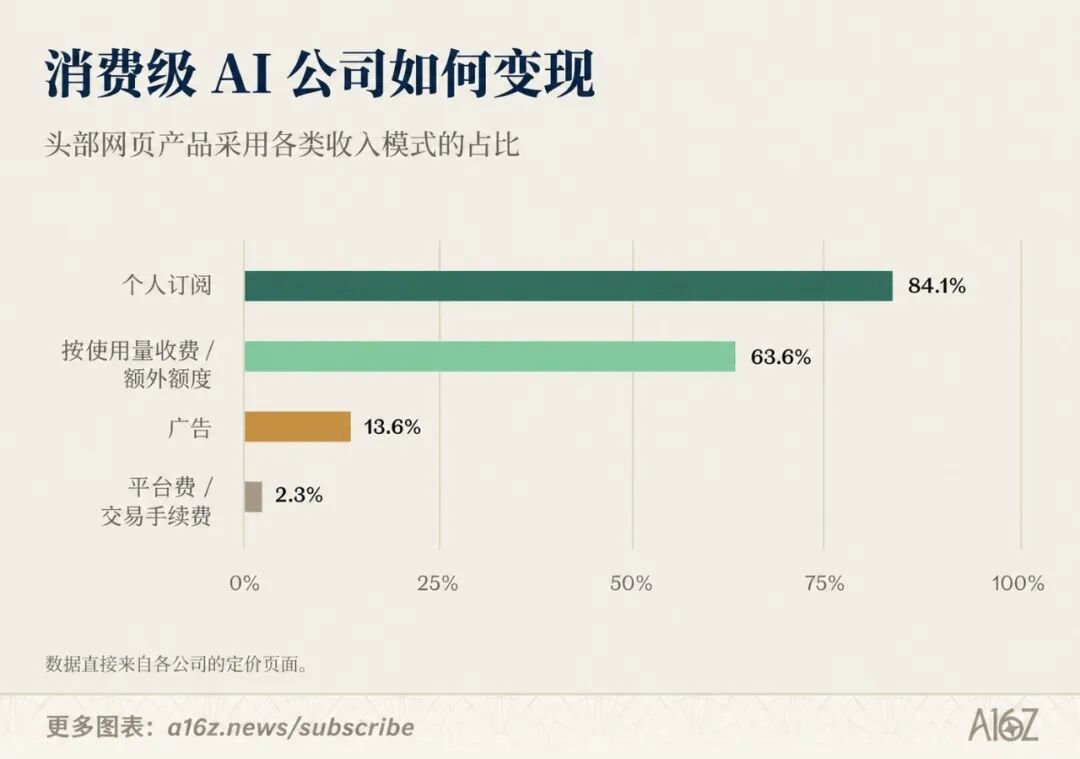
С другой стороны, ИИ-агенты (интеллектуальные агенты) с реальными возможностями исполнения совершают следующую революцию в бизнес-моделях.
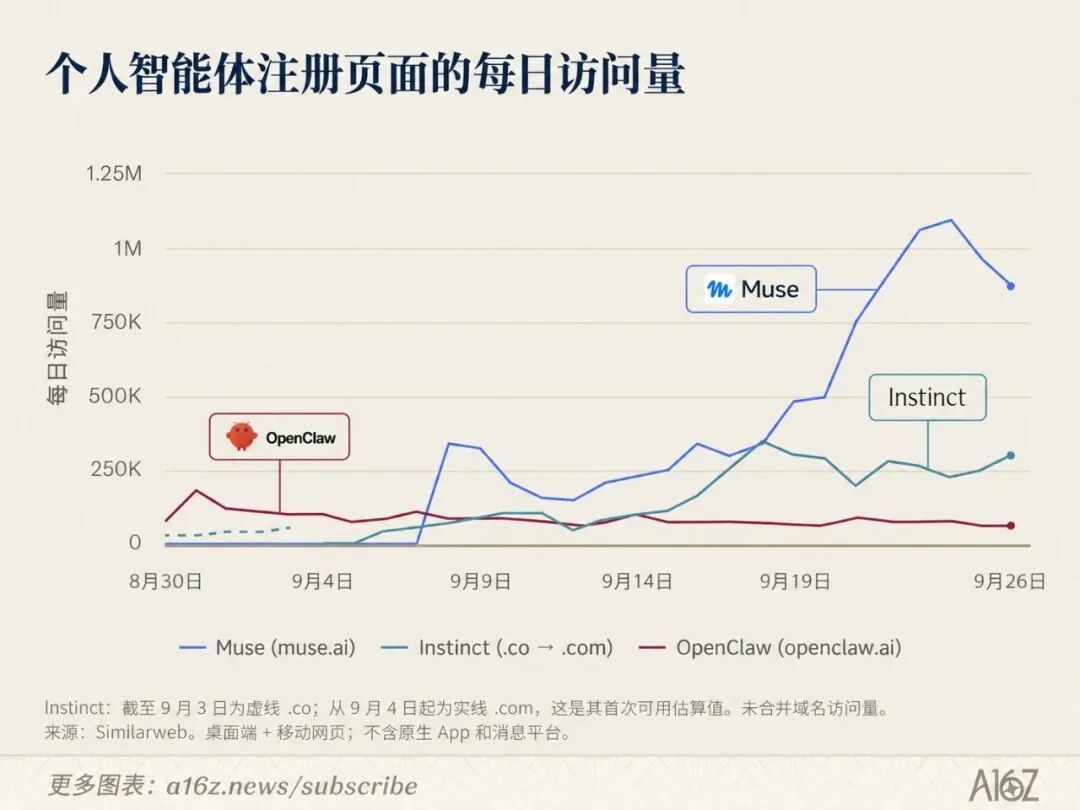
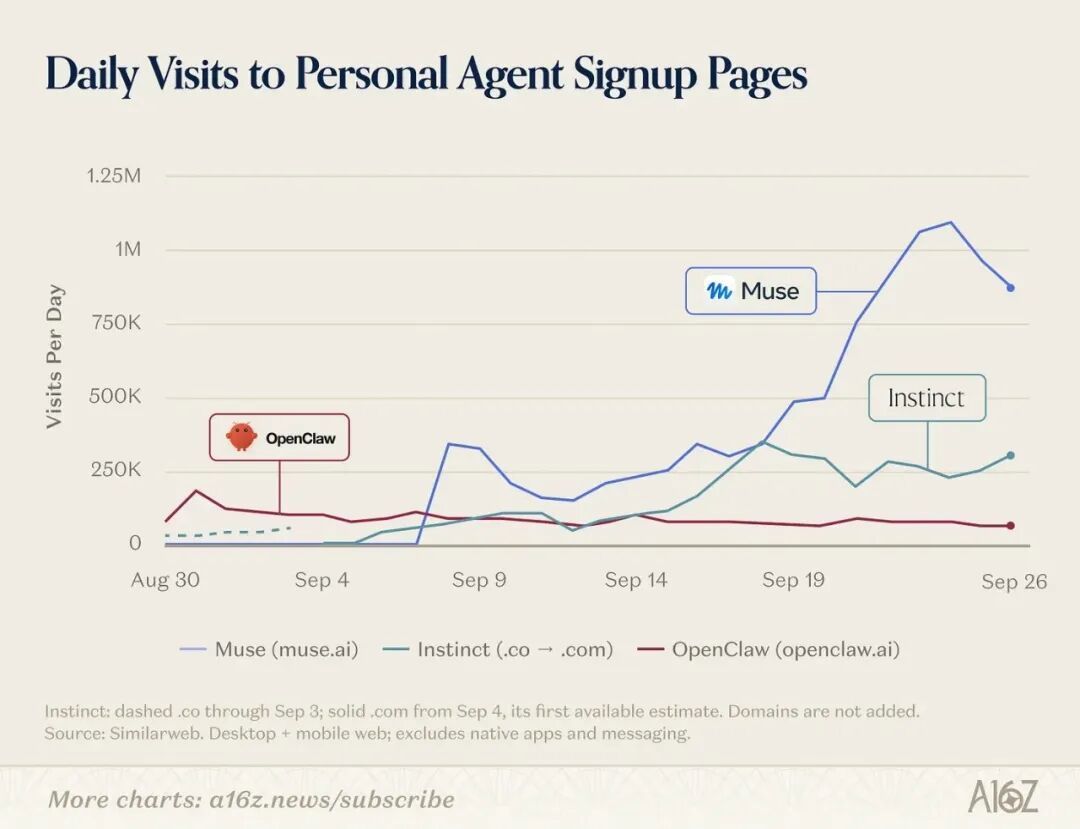
Полгода назад все еще жаловались, что агентом сложно пользоваться; сегодня продукты для персональных агентов, такие как Muse и Grok Bot, имеют миллионы активных пользователей.
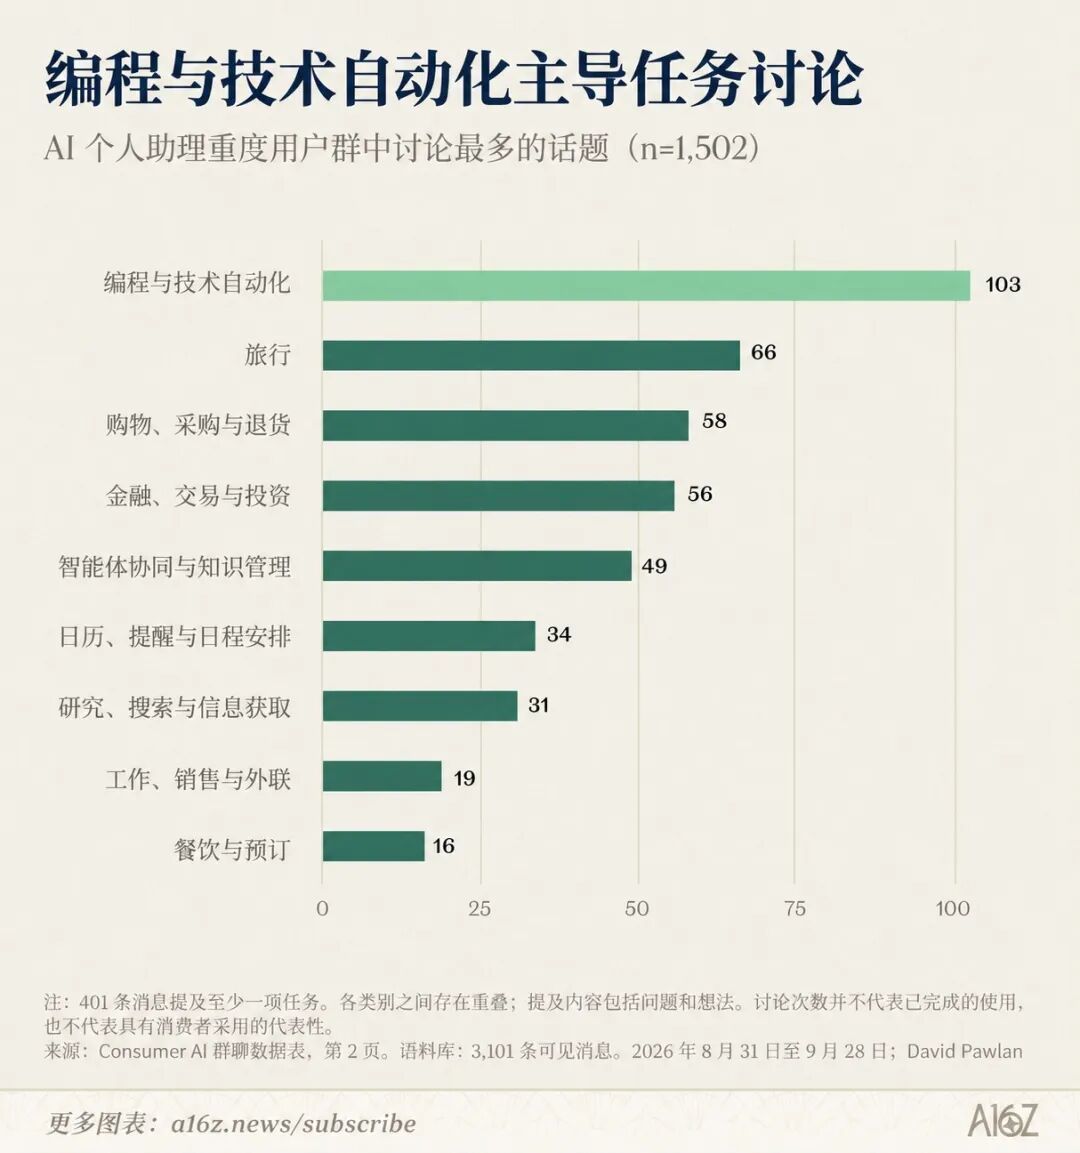
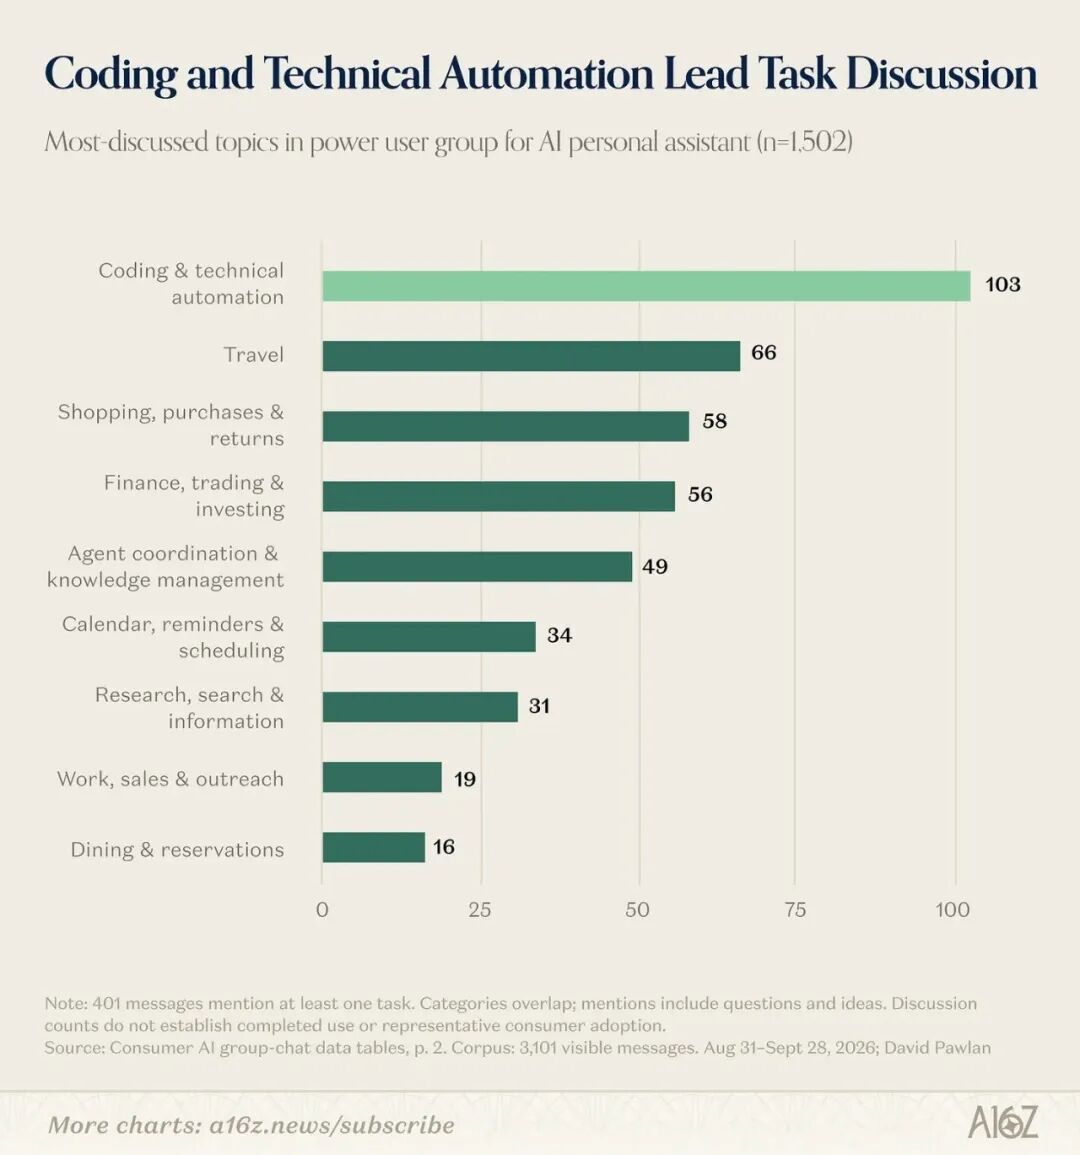
По данным AssistantBenchmark, наиболее часто обсуждаемыми сценариями применения Агентов являются программирование и техническая автоматизация.
Что еще более важно, как только ИИ освоит ввод транзакций, ему больше не придется взимать с пользователей болезненную абонентскую плату в размере 20 долларов. Он может взимать с продавцов комиссию за прием или партнерский маркетинг, как и традиционные интернет-платформы.
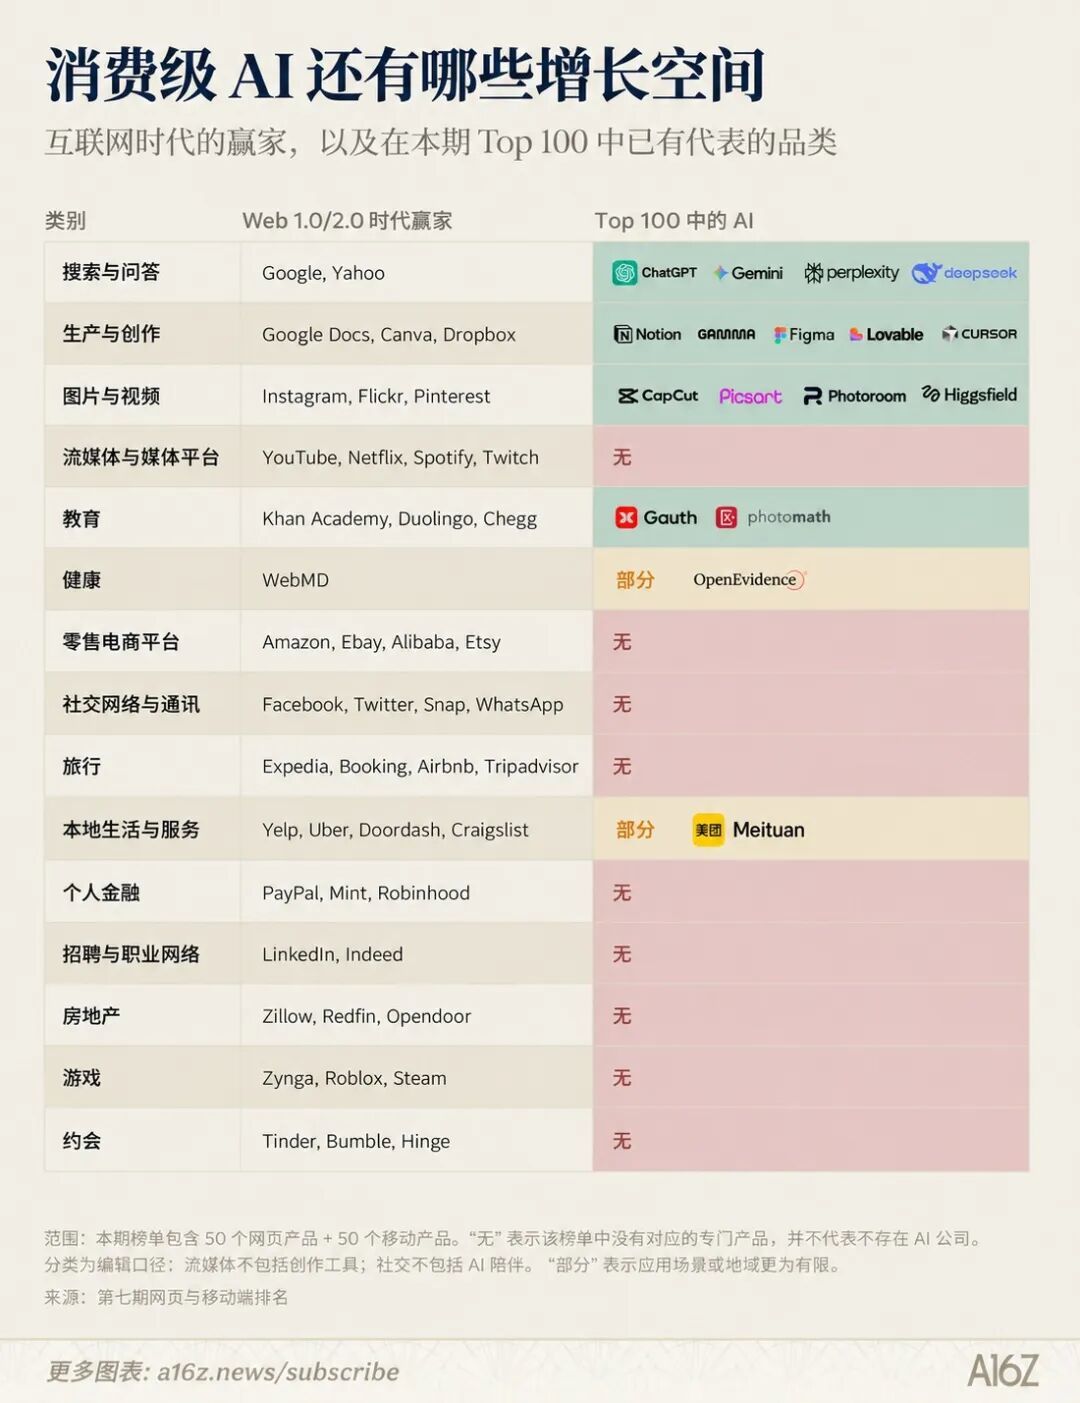
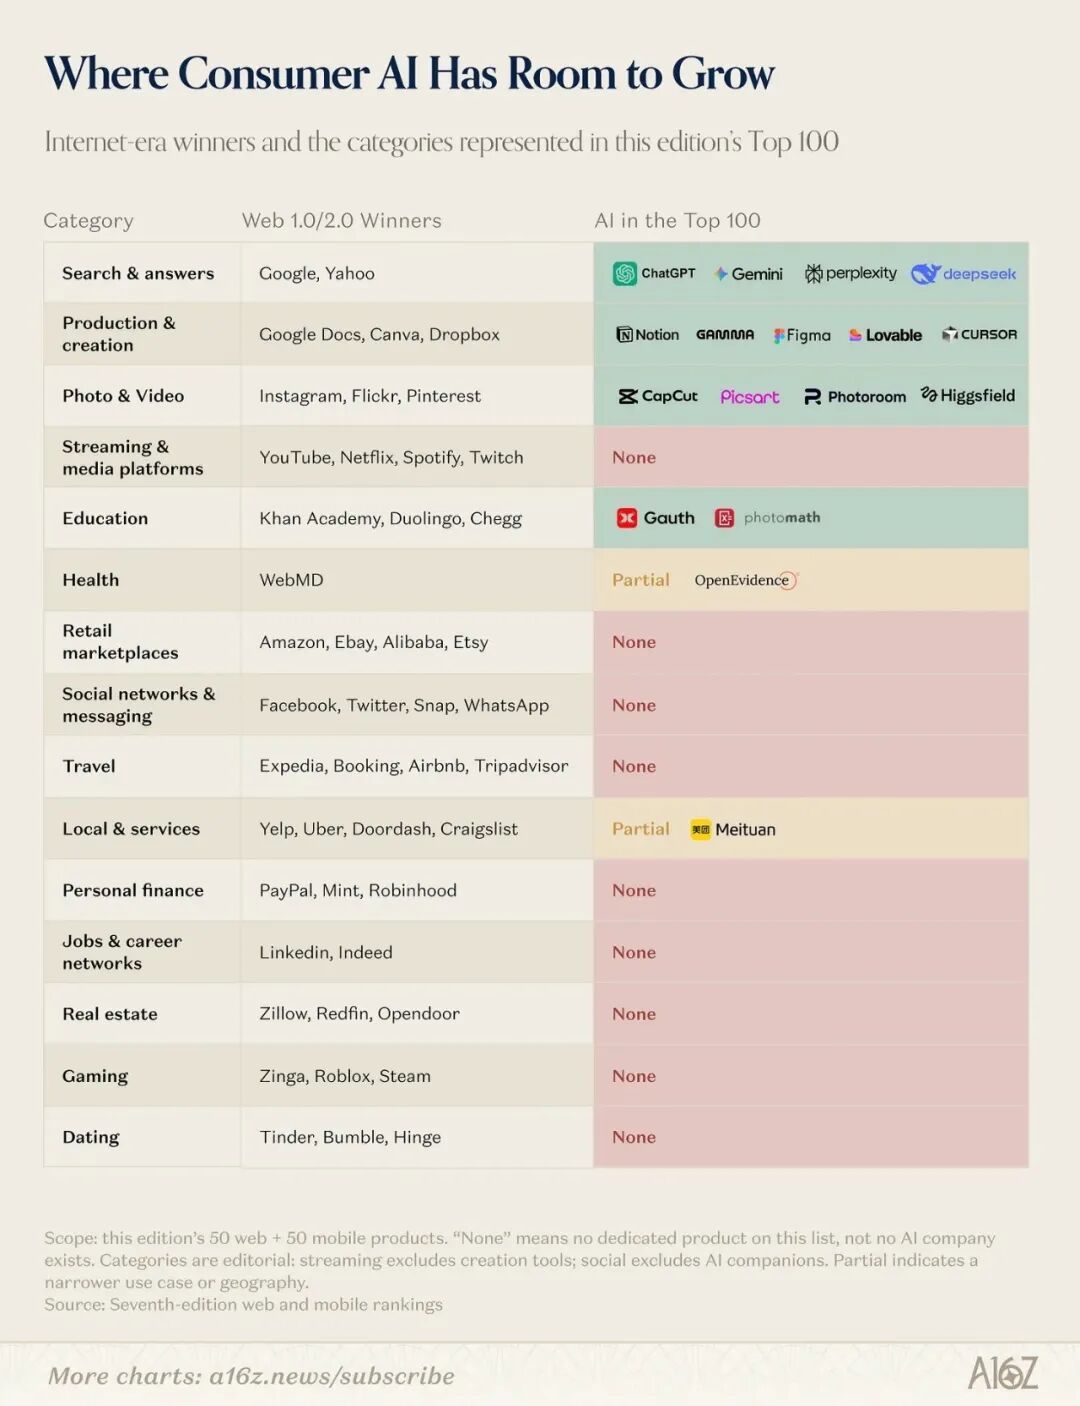
Короче говоря, первая половина потребительского ИИ — это карнавал для 1% суперигроков. Каждый погружен в магию Prompt и готов платить за высокую вычислительную мощность.
Но если ИИ хочет стать мобильным Интернетом следующей эпохи, ему придется совершить сложную трансформацию: из SaaS-инструмента, который «собирает ежемесячную арендную плату с пользователей», в инфраструктуру, которая «добывает воду из транзакций», или заново открывает классическую рекламную модель Интернета.
Как сказал a16z в конце отчета, подписки по-прежнему будут местом хранения профессиональных инструментов. Но только тогда, когда модели комиссий за рекламу и транзакции действительно заработают, и когда обычным людям больше не нужно будет тщательно рассчитывать токены, потребляемые для каждого разговора, магия ИИ по-настоящему придет в повседневную жизнь каждого.
И этот день может наступить раньше, чем мы думаем.
Комментарии