Аннотация:
Испанская Bizum, итальянская BANCOMAT, Wero в рамках Европейской платежной инициативы, португальская SIBS-MB WAY и скандинавская Vipps MobilePay совместно создали «Европейскую сеть платежей, ENP» со штаб-квартирой в Мадриде.
Текущие услуги пяти учреждений-учредителей в совокупности охватывают 13 европейских стран и около 130 миллионов пользователей, охватывая более 70% населения Европейского Союза и Норвегии. Новое предприятие будет строить и управлять общим узлом межсетевых соединений для повсеместного подключения существующих платежных систем, а не создавать новый единый бренд с нуля.
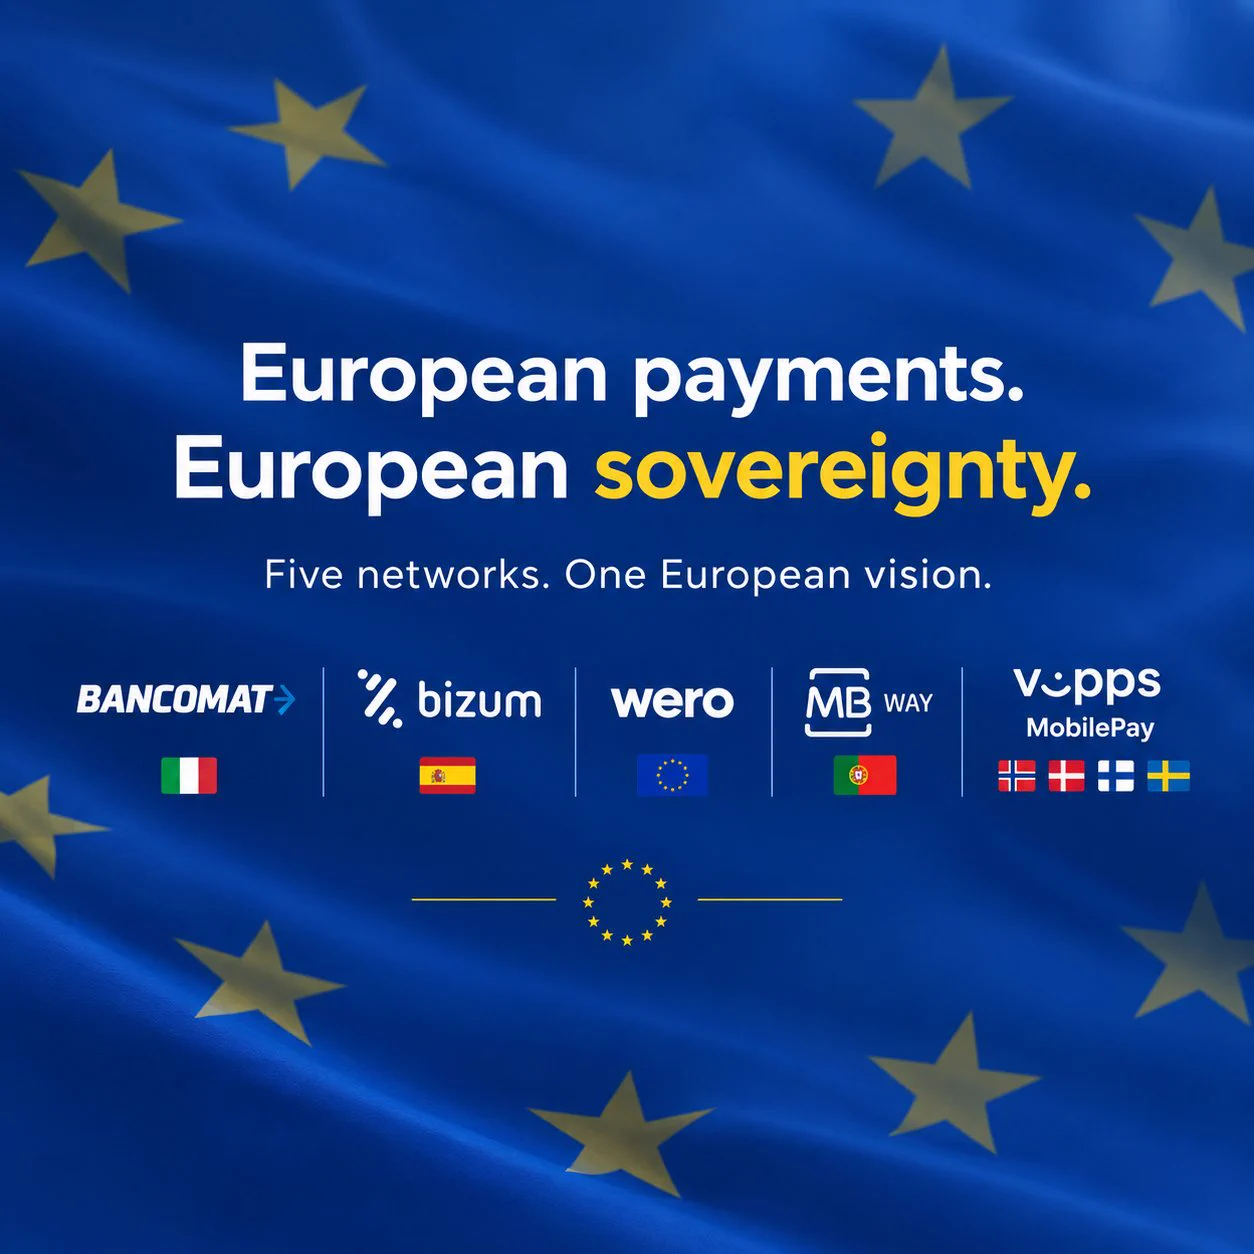
План ENP использует общую техническую и операционную архитектуру, основанную на европейских стандартах и основанную на мгновенных платежах со счета на счет, что позволяет участникам постепенно реализовывать трансграничные переводы и совместимость торговых платежей. Официальный план состоит в том, чтобы продвигаться поэтапно, сначала открыв международные платежи между людьми, а затем распространив их на электронную коммерцию и платежи в физических магазинах в автономном режиме. Пользователи по-прежнему смогут использовать знакомые им местные сервисы, бренды и интерфейсы; трансграничная совместимость будет поддерживаться общей внутренней инфраструктурой. Пять сторон-учредителей будут владеть равными долями в новой компании и совместно принимать решения о техническом развитии инфраструктуры и о приеме новых членов.
Это сотрудничество направлено на решение проблемы долгосрочной фрагментации европейского платежного рынка. ЕЦБ отметил, что в зоне евро в настоящее время нет европейской возможности цифровых платежей, охватывающей весь регион, при этом 13 из 20 государств-членов полагаются на международные карточные организации для платежей по банковским картам. ENP надеется сделать местные европейские платежные услуги доступными через границы и уменьшить доминирование американских сетей, таких как Visa и Mastercard, в региональной платежной инфраструктуре. Однако новое подразделение только что было создано и все еще формирует окончательную операционную структуру; первоначальные эксплуатационные расходы будут нести акционеры, и только после того, как сеть достигнет достаточного масштаба, она сможет надеяться на продолжение деятельности за счет собственных сборов. На данном этапе это не полноценная платежная сеть, которая запущена и может сразу заменить Visa или MasterCard. Принятие торговцами и координация регулирования в различных странах по-прежнему будут влиять на его расширение.
Цифровой евро, продвигаемый Европейским центральным банком, — это еще один независимый план. Цифровой евро будет выпущен центральным банком и может использоваться для внутримагазинных, онлайн-переводов и личных переводов. Ожидается, что первый пилотный проект будет запущен в 2027 году; Если соответствующее законодательство ЕС будет принято в 2026 году, центральный банк надеется быть готовым к возможному первому выпуску в 2029 году. Европейский центральный банк позиционирует его как дополнение к наличным деньгам и существующим частным платежным услугам. В сообщениях Reuters также отмечается, что цифровой евро может в будущем работать параллельно с ENP, а не быть напрямую заменен ENP.
Комментарии