Аннотация:
Во время празднования Национального дня давайте поговорим на расслабляющую тему. В последнее время тема #5 миллионов Юэ Бао «Доходность за один день» стала популярной темой на Weibo, вызвав бурную дискуссию в Интернете о пороге финансирования и стабилизации в эпоху низких процентных ставок. На мой взгляд, причина, по которой этот вопрос стал горячим поиском, заключается не в том, что 5 миллионов слишком мало, а в том, что многие люди внезапно обнаружили, что в эпоху низких процентных ставок порог, позволяющий полагаться на безрисковые проценты, значительно поднялся.
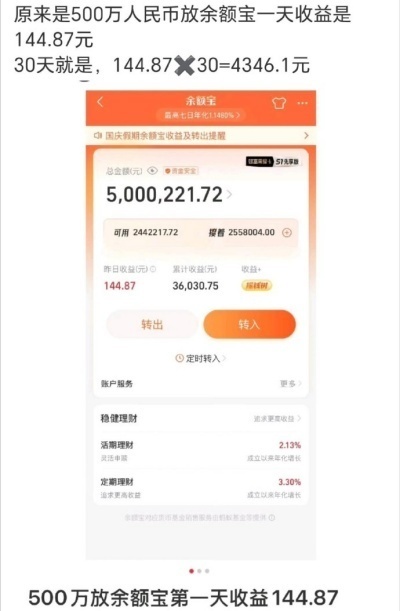
Сначала посчитайте: согласно последним данным Tianhong Fund, годовая доходность Юэ Бао за семь дней составляет около 0,83%, а доход на 10 000 акций — около 0,2273 юаня. Это означает, что если вы поместите 5 миллионов юаней в Юэ Бао на один день, доход составит примерно 110-145 юаней, что в основном зависит от колебания дохода в 10 000 юаней в этот день. Если вы сохраните Юэ Бао в течение одного года, доход будет эквивалентен 5 миллионам × 0,83% = 41 500 юаней, что в среднем составляет около 3 458 юаней в месяц.
Поэтому вложение 5 миллионов в Юэ Бао действительно может принести какой-то пассивный доход, но это далеко не тот уровень, чтобы можно было быть уверенным и не ходить на работу. Не думайте, что вы можете положиться на интересы Юэ Бао, чтобы успокоиться. Может быть, вам интересно, почему доход Юэ Бао такой низкий?
Причина очень проста. Юэ Бао связан с денежными фондами, которые в основном инвестируют в активы с низким уровнем риска, такие как банковские депозиты, межбанковские депозитные сертификаты, краткосрочные облигации и обратный выкуп. Доходность этих активов соответствует рыночным процентным ставкам. Теперь, когда центральный банк остается свободным, а краткосрочные процентные ставки низки, безопасная прибыль, которую могут получить денежные средства, естественно, не высока.
Что еще более важно, это проблема не только Юэ Бао. С начала этого года большое количество денежных фондов на рынке упало ниже 1% в семидневном годовом исчислении, и вся отрасль вступила в стадию выживания с низкой прибылью. По сравнению с тем, что было десять лет назад, разрыв в доходах Юэ Бао действительно очень велик, из-за чего люди скучают по прошлому.
Примерно в 2014 году семидневная годовая ставка Юэ Бао была близка к 6,7%. Те же 5 миллионов юаней были вложены в Юэ Бао. В то время ежедневный доход мог составлять около 900 юаней, но сейчас он составляет всего лишь более 100 юаней, что является очень очевидным сокращением. Однако необходимо исправить одно недоразумение: Юэ Бао никогда не был высокодоходным инструментом финансового управления, а скорее инструментом управления денежными средствами. Его преимуществами являются гибкость, низкая волатильность и доступность. Он подходит для краткосрочных резервных фондов, а не для долгосрочных основных активов.
Обычным людям, если они хотят правильно понять и эффективно использовать Юэ Бао, следует выполнить следующие четыре пункта:
Он подходит для хранения чрезвычайных средств на 3–6 месяцев, таких как аренда, расходы на проживание, краткосрочные выплаты и т. д.
<р>2. Все крупные суммы средств вкладываются в денежные фонды, и альтернативные издержки очень высокиЕсли средства не будут использоваться в течение длительного времени и все останутся в денежном фонде на уровне около 0,8%, то он, возможно, не сможет победить инфляцию и будет сложно покрыть реальные расходы домохозяйств.
<р>3. Рассмотрите возможность многоуровневого распределения объектовДеньги на день: денежные средства, управление денежными средствами, управление финансами; деньги, не используемые в течение полугода-года: краткосрочные долговые фонды, межбанковские сертификаты депозитных индексных фондов, сберегательные облигации и т. д.; сэкономьте деньги более чем на один год: исходя из толерантности к риску, рассмотрите фонды облигаций, индексные фонды и т. д. Однако следует отметить, что любой способ увеличить доходность приведет к снижению ликвидности или колебаниям собственного капитала.
<р>4. Остерегайтесь ловушки сохранения капитала и высоких процентных ставокВ условиях низких процентных ставок, если кто-то обещает высокую прибыль, нулевой риск и возможность вывода средств в любой момент, будьте осторожны, чтобы не быть обманутым.
Короче говоря, вложив 5 миллионов юаней в Юэ Бао, можно заработать только более 100 юаней в день. Это нормальный рыночный результат, который определяет, что он может обеспечить лишь ограниченный денежный поток. Нахождение вне горячего круга поиска – это скорее столкновение ожиданий и реальности. Фактически, ценность Yu'e Bao заключается в гибком хранении небольших сумм, а не в качестве инструмента с добавленной стоимостью для крупных активов.
Первый шаг в управлении финансами — понять, что ликвидность, безопасность и прибыльность не могут быть максимизированы одновременно. Другими словами, на самом деле нужно решить не то, куда вложить деньги, а то, как согласовать основной размер, денежный поток, уровень расходов и толерантность к риску. Что вы думаете?
Автор: Гун Цзиньхуэй
Комментарии