
Аннотация:
Последние статистические данные, опубликованные исследовательской организацией Counterpoint Research, показывают, что
на китайском рынке смартфонов незаметно сформировалась модель дуополии. Два ведущих бренда, Huawei и Apple, постепенно оставляют позади своих конкурентов, и их лидерство продолжает расширяться.
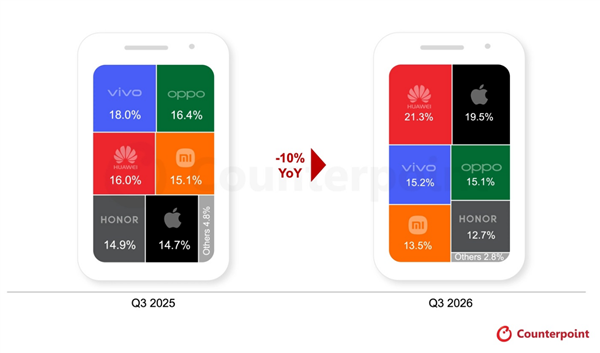
Последние статистические данные показывают, что общий объем поставок смартфонов в Китае упал на 10% в годовом исчислении в третьем квартале 2026 года, установив рекорд самого низкого объема поставок за тот же период с 2012 года. Общий спад в отрасли намного превзошел предыдущие ожидания рыночных институтов.
Основная причина столь низкой производительности в отрасли заключается в том, что мировые цены на чипы памяти продолжают расти, а общие поставки исходных компонентов ограничены, что напрямую увеличивает производственные затраты производителей комплектного оборудования.
Судя по данным о рыночной доле разделенных брендов, совокупные поставки Huawei и Apple составили 40,8% всего рынка, что значительно увеличилось по сравнению с общей долей за тот же период прошлого года, практически съев все дополнительное пространство, освободившееся в результате сокращения рынка.
This data also confirms that in an industry cycle in which storage costs continue to rise, the two leading brands have been deeply involved in the high-end market, which has brought them strong risk resistance. Ценовое давление может передаваться через премии за бренды, и, наоборот, они могут еще больше расширить свою долю на рынке за счет перестановок в отрасли.
Почти все оставшиеся отечественные производители мобильных телефонов, ориентированные на рынок среднего и нижнего ценового сегмента, испытали разную степень снижения доли рынка под воздействием продолжающегося безумного роста цен на микросхемы памяти, а их и без того скудная прибыль еще больше сократилась.
Текущая инфляция затрат на компоненты разведки и добычи достигла своего пика за последние годы. Все больше и больше производителей среднего звена больше не могут полностью покрыть растущие затраты на закупку компонентов за счет внутреннего сокращения затрат. Им придется столкнуться с дилеммой: повышать цены или продавать товары с убытком.
Поскольку диапазон роста цен на рынке терминалов продолжает расширяться, многие потребители, которые изначально планировали заменить свои телефоны, начали активно откладывать циклы замены и ждать последующих рекламных акций электронной коммерции, прежде чем покупать новые телефоны. Многие пользователи также напрямую обратились на рынок подержанных мобильных телефонов за отремонтированными телефонами, чтобы купить старые модели с более высокой стоимостью.
Такое выжидательное поведение потребителей еще больше ослабит рыночный спрос на новые смартфоны и окажет дополнительное давление на рост продаж новых телефонов в предстоящем четвертом квартале 2026 года. Общие темпы восстановления отрасли, вероятно, будут медленнее, чем прогнозировалось ранее.
Эффект Мэтью, вызванный ростом стоимости хранения данных, еще больше усилит текущую дифференциацию рынка. Производителям среднего звена, не имеющим базовых возможностей премиум-класса, будет все труднее выжить. In the future, the duopoly pattern of the domestic smartphone market will remain for a long time, leaving the window for other domestic brands to break through.
Комментарии