Аннотация:
30 октября акции Intel за день упали почти на 30%. Накануне компания сообщила о самом сильном росте центров обработки данных за пятнадцать лет. На рынке падают не табели успеваемости за текущий квартал, а ПК за следующий квартал, валовая прибыль и внешние литейные предприятия, которые все еще не могут быть включены в модель оценки.
На телефонной конференции, состоявшейся несколько часов назад, Bank of America не стал сначала хвалить результаты, а прямо спросил внешнего производителя:
Когда клиент перейдет от оценки к формальной печати - когда проект будет завершен и передан на производство - когда внешний доход можно будет записать в модель.
Генеральный директор Лип-Бу Тан заявил, что подробности о клиентах не будут раскрыты; Что касается упаковки, «кто-то будет готов объявить об этом в ближайшие два квартала». И 18А, и 14А сказали: «Мы поговорим об этом позже», но нет ни графика, ни цифр, которые можно было бы смоделировать.Финансовый отчет Intel за этот квартал неплох, но проблема в следующем квартале: прогноз по выручке и прибыли на акцию значительно ниже относительных консенсус-ожиданий, а ПК тормозит память. Еще один инцидент произошел на израильском заводе. В первые годы компания Fab 28 в Киат-Гате на юге была одной из основных компаний по массовому производству 10-нанометровых технологий. Она до сих пор выпускает партию 10-нанометровой продукции для серверов. В начале этого месяца произошел взрыв, и производство было приостановлено примерно на две недели.
Некоторые аналитики задаются вопросом, какими будут капитальные затраты в следующем году и когда свободный денежный поток станет положительным? Финансовый директор Дэйв Зинснер заявил, что цифры еще не зафиксированы и что следующий год станет годом инвестиций и «вероятно, не будет положительного свободного денежного потока».
Цена акций компании упала почти на 30%. Снижение было вызвано ослаблением ПК, снижением валовой прибыли, а также внешним литейным производством «поговорим об этом позже».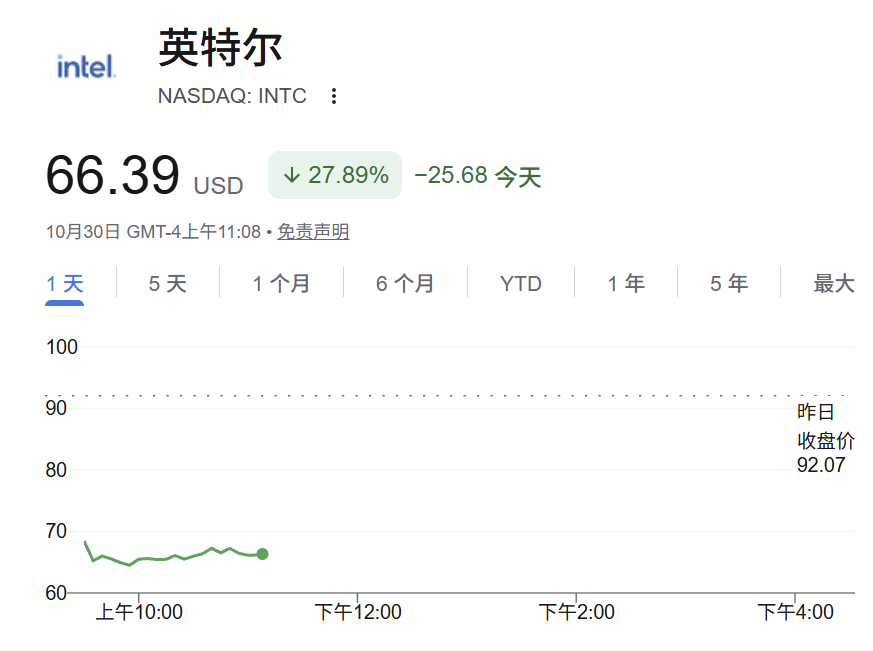
Истории OEM подтверждают оценку, ПК снижают прогнозы
Когда-то Intel полагалась на ПК, чтобы зарабатывать на жизнь, но после того, как ее производственные процессы постепенно отставали, бывший генеральный директор Пэт Гелсингер сделал ставку на IDM 2.0: она не только будет создавать собственные фабрики для себя, но и сможет принимать внешние заказы, тратить деньги на строительство заводов и внедрять передовые производственные процессы.
Спустя полтора года после того, как Чэнь Лиу вступил в должность, на рынке однажды появились предположения, что он прекратит литейное производство, чтобы сохранить финансовую отчетность, но он не стал его сокращать. Вместо этого он еще выше поднял приоритет литейного производства. Примерно в августе компания выпустила дополнительно 23 миллиарда юаней, и денежные средства на ее счетах стали толще. Рынок был более склонен делать ставку на оценку «дефицит уменьшится, ток 18А увеличится, а внешние клиенты заплатят».
Настоящей проблемой в этом квартале является клиентский бизнес. Выручка клиентского бизнеса (CCPG, которая в основном продает процессоры для ПК и ноутбуков) в этом квартале составила 8,097 млрд долларов США, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 9% по сравнению с предыдущим месяцем, что ниже ожиданий компании; Операционная прибыль составила 2,285 миллиарда долларов США, при этом рентабельность составила около 28%. У нее по-прежнему самая большая выручка, но ее объемы снизились в первую очередь.
В четвертом квартале компания ожидает падения более чем на 20 %.
Финансовый директор также предупредил:"Заглядывая в будущее, мы ожидаем, что замедление темпов роста ПК продолжится как минимум до первой половины следующего года", а сокращение запасов будет отложено как минимум до первого квартала.
Собственные отраслевые стандарты компании еще холоднее: объем продаж ПК TAM упадет примерно на 12% в 2026 году, а во второй половине года упадет более чем на 20%; ожидается, что в 2027 году оно упадет еще на 10%. Рост цен на память привел к увеличению общей стоимости машины, а также подавил желание заменить машину. За один и тот же кусок памяти дата-центры готовы повышать цены, чтобы захватить товар, но целые ПК не могут быть проданы из-за растущих издержек — первой пострадает компания Intel, продающая процессоры.
По оценкам Morgan Stanley,
Продолжающееся ухудшение клиентского бизнеса приведет к снижению ожидаемых доходов компании в размере примерно от 3 до 4 миллиардов долларов США.
Этот сезон превзошёл ожидания, но в следующем сезоне будут проблемы
Выручка Intel за квартал составила 16,513 млрд долларов США, что на 21% больше, чем в прошлом году, что почти соответствует относительной консенсус-оценке примерно в 16,5 млрд долларов США; Прибыль на акцию не по GAAP составила 0,52 доллара США по сравнению с консенсус-оценкой примерно 0,40 и собственным прогнозом компании примерно 0,38, что значительно превысило собственный прогноз компании примерно 0,38.
Цинснер начал со слов: "Мы показали еще один успешный квартал... включая самый сильный рост доходов центров обработки данных за пятнадцать лет".
Тогда возникла проблема с прогнозом:
Планируемый доход на четвертый квартал составил 15–16 миллиардов по сравнению с консенсус-оценкой примерно в 17,1 миллиарда; Прибыль на акцию без учета GAAP составила $0,25 по сравнению с консенсус-оценкой около 0,43.
Некоторые оптимистичные аналитики однажды перед финансовым отчетом увеличили средний доход за четвертый квартал до 17,1-17,5 миллиардов долларов. Как только указание было реализовано, вычет был напрямую признан недействительным.Кто-то спросил во время телефонной конференции: Прогноз был примерно на 1,8 миллиарда меньше консенсусной оценки. Какая доля тормозов приходится на израильские заводы и продажи ПК?
Финансовый директор Зинснер ответил: По предварительной оценке, авария на израильском заводе принесла примерно 300 миллионов долларов дохода в четвертом квартале, почти вся из которых пришлась на 10-нанометровые серверные продукты, и привела к снижению валовой прибыли примерно на 200 базисных пунктов; Влияние на доходы в первом квартале может быть аналогичным, и большая часть утилизации пластин приходится на четвертый квартал, и основная часть продаж по-прежнему снижается за счет продаж ПК.
У дата-центра сейчас лучший сезон, но OEM-производитель до сих пор не дает расписания
Выручка Intel от центров обработки данных и искусственного интеллекта (DCAI, которая в основном продает серверные процессоры и ускорители искусственного интеллекта) в этом квартале составила 7,318 млрд долларов США, что на 78 % больше, чем в прошлом году, и на 17 % в месяц; Операционная прибыль составила 3,039 миллиарда долларов, рентабельность составила около 42%, а сумма прибыли превысила CCPG.
Чэнь Ливу сказал: «Несмотря на трудности в отрасли ПК ближнего сегмента, наш спрос на процессоры остается высоким... Главным приоритетом является открытие дополнительных поставок для удовлетворения необычайного спроса на семейство Xeon».
Проблемы поставок не ограничиваются фабриками. Руководство отметило, что объемы производства Intel 3 растут, но в отрасли наблюдается нехватка современных органических подложек, а передовая упаковка EMIB ограничена -
Пластины изготовлены, но упаковочные материалы не успевают за ними, а серверные процессоры все еще не могут быть доставлены.
Компания прогнозирует, что поставки отраслевых серверных процессоров будут расти более чем на 30% ежегодно в 2026 и 2027 годах, и напряженность может сохраниться до конца 2027 года или даже до 2028 года; По словам руководства, годовой DCAI будет примерно на 10 миллиардов выше, чем ожидалось в начале года.
В Morgan Stanley считают, что, несмотря на хорошие ожидания, в отношении этих сильных показателей серверов они по-прежнему относятся к ним скептически: высокие цифры сильно зависят от ситуации с дефицитом, а флагманские продукты Intel по-прежнему слабы по сравнению с аналогами.
Сравнение с аналогами еще более впечатляющее. Во время телефонной конференции кто-то отметил, что
плановые доходы AMD от серверов примерно на 70 % выше, а архитектура Arm также конкурирует за серверы. Оппоненты говорят о наклоне доходов и их доле, но Intel лишь говорит, что доля зависит от того, сможет ли предложение поддерживаться на должном уровне — доля будет меняться только настолько, насколько улучшится предложение.
Когда существует нехватка субстратов и упаковки, этот дефицит создает трудности с доставкой. Спрос растет, но конкретный процент акций никогда не указывается.Отрасль литейного производства (в основном занимающаяся внутренним и внешним производством и упаковкой пластин) в этом квартале получила доход в размере 6,697 миллиардов долларов США, большая часть которых приходится на внутренние заказы; Внешний литейный доход составляет 411 миллионов, что на 118 миллионов больше, чем в предыдущем квартале, в основном от разовых проектов клиентов, с операционным убытком в 1,853 миллиарда долларов.
TSMC по-прежнему остается эталоном для внешних OEM-производителей. Только тогда, когда клиенты готовы продолжать платить за передовые производственные процессы, история OEM может быть признана.
Анализ SemiAnaанализа показывает, что, хотя процессор Intel 18A уже поставлен, его плотность транзисторов не опережает процесс TSMC того же уровня, а высокопроизводительные чипы графического процессора и ввода-вывода по-прежнему нуждаются в использовании производственных мощностей TSMC. Morgan Stanley даже прямо заявил, что
Доверие рынка к литейному производству в основном зависит от внедрения узла 14A в 2028 или 2029 году. В настоящее время обязательства внешних крупных клиентов все еще очень малы. Их больше беспокоит отсутствие у Intel структурных возможностей. Если она не сможет удовлетворить даже свои собственные потребности, это будет худшая реклама.
Денежные средства должны дождаться OEM, графика для OEM пока нет
В августе Intel выпустила дополнительные 23 миллиарда юаней, а на конец квартала наличные плюс краткосрочные инвестиции составили примерно 54 миллиарда юаней; разводненный акционерный капитал составляет примерно 5,3 миллиарда акций, а прогноз на четвертый квартал полностью разбавлен примерно до 5,44 миллиарда акций, при этом процентные обязательства составляют примерно 50,1 миллиарда. Недостатка в деньгах нет, но не хватает того, чтобы внешние OEM-производители стали моделируемым доходом.
Это то, чего добивается Bank of America в вопросах и ответах. В отчете Чэнь Лиу заявил, что не будет раскрывать подробности о клиентах; в вопросах и ответах он спросил, когда будет официально выпущена пленка и когда станет возможным моделирование, но все же сказал: «Мы поговорим об этом позже».
Валовые капитальные затраты в 2026 году по-прежнему составят около 20 миллиардов, а в 2027 году «значительно вырастут». Компания не зафиксировала абсолютную сумму, и более высокие круглые цифры, циркулирующие на рынке, являются лишь приблизительными оценками.
Цинснер выразился очень прямо: существует высокая вероятность того, что следующий год не будет годом положительного свободного денежного потока.
Скорректированный свободный денежный поток за один квартал по-прежнему составляет 1,6 млрд долларов США, операционный денежный поток составляет около 5,1 млрд долларов США, а валовые капитальные затраты составляют около 4,2 млрд долларов США. В сочетании с такими корректировками, как государственные стимулы и партнерские инвестиции, этот положительный показатель не продлится до следующего года. Деньги поступают от текущих погашений и допэмиссии в августе и в основном тратятся на линии по производству пластин, упаковки и литейное подразделение, которое все еще теряет деньги. Столкнувшись с такой финансовой моделью, Morgan Stanley пришел к выводу, что даже если последующие цифры будут пересмотрены в сторону повышения, текущая цена этих акций сильно завышена.
Заказы на сервере все еще стоят в очереди, а спрос на ИИ не упал. Что изменилось, так это ценообразование: ПК сдерживаются затратами на память, прогноз по валовой прибыли снизился, внешние OEM-производители по-прежнему не могут быть включены в модель, а свободный денежный поток, вероятно, снова станет отрицательным в следующем году. Рынок больше не готов платить за график литейного производства и наклон восстановления ПК, которые еще не материализовались.
Комментарии